家を住み替えるときの税金の特例|利益が出たら「3,000万円控除」か「買換え特例」、損が出たら「損益通算・繰越控除」。売り先行と買い先行も(国税庁の情報で確認)
結論
今の家を売って新しい家に住み替えるとき、売った家に利益が出たか、損が出たかで使える税金の特例が変わります。利益なら3,000万円の特別控除か、課税を将来に繰り延べる買換えの特例。損なら、ほかの所得との損益通算と繰越控除です。国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、主な要件と注意点、売り先行・買い先行の考え方を図解でまとめました。
子どもの成長や働き方の変化、親の近くに住みたいなど、住み替えを考えるきっかけはさまざまです。今の家を売って新しい家を買うときは、売った家に利益が出たのか、損が出たのかで、使える税金の特例が変わります。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、住み替えにかかわる3つの特例と、住み替えの進め方をまとめます。
税金の特例は要件が細かく、人によって有利な選び方が変わります。実際に申告する前に、必ず国税庁のページで最新の情報を確かめ、税務署や税理士に相談してください。
01売った結果で、使える特例がちがう
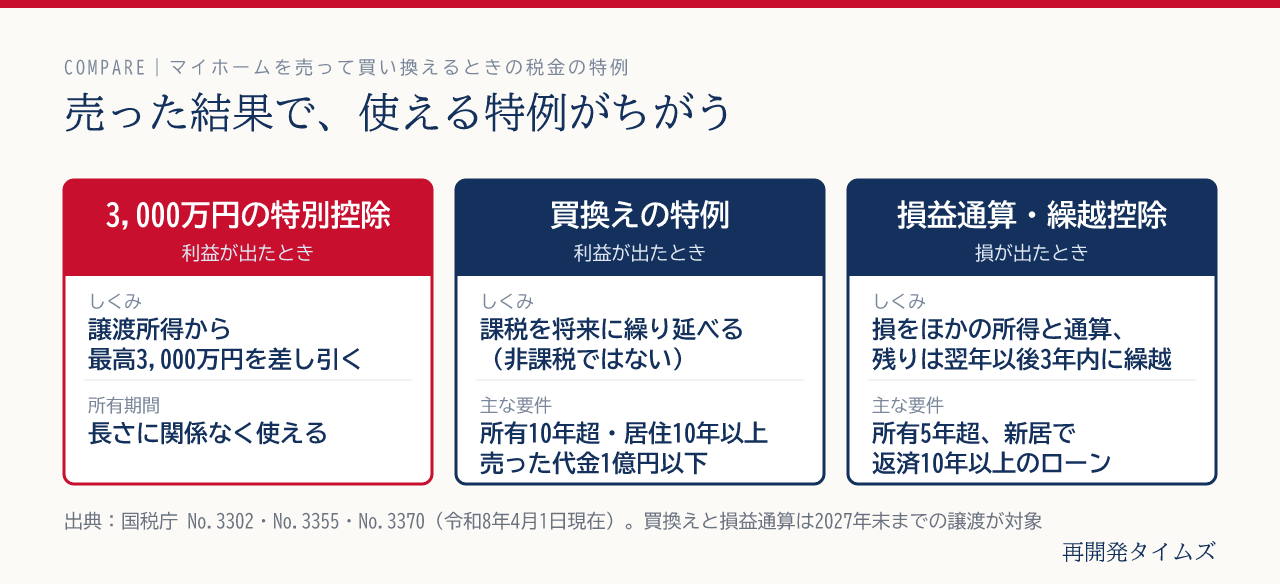
| 売った結果 | 特例 | しくみ |
|---|---|---|
| 利益が出た | 3,000万円の特別控除(No.3302) | 譲渡所得から最高3,000万円を差し引く |
| 利益が出た | 特定のマイホームの買換えの特例(No.3355) | 売った年の課税を、将来に繰り延べる |
| 損が出た | 譲渡損失の損益通算・繰越控除(No.3370) | 損をほかの所得と差し引き、残りは翌年以後に繰り越す |
利益が出たときの2つの特例は、どちらか一方しか選べません。3,000万円の特別控除はマイホームを売ったときの3,000万円特別控除にくわしくまとめています。ここでは、買換えの特例と、損が出たときの特例を中心に紹介します。
02利益が出たとき:買換えの特例
国税庁によると、一定のマイホームを2027年(令和9年)12月31日までに売って、代わりのマイホームに買い換えたときは、譲渡益への課税を将来に繰り延べることができます。
ポイントは、「非課税になるわけではない」ことです。国税庁は、次のような例を挙げています。
- 1,000万円で買ったマイホームを5,000万円で売り、7,000万円のマイホームに買い換えた
- 特例を使わなければ、売った年に4,000万円の譲渡益に課税される
- 特例を使うと、売った年には課税されず、買い換えた家を将来売ったときに、その4,000万円もあわせて課税される
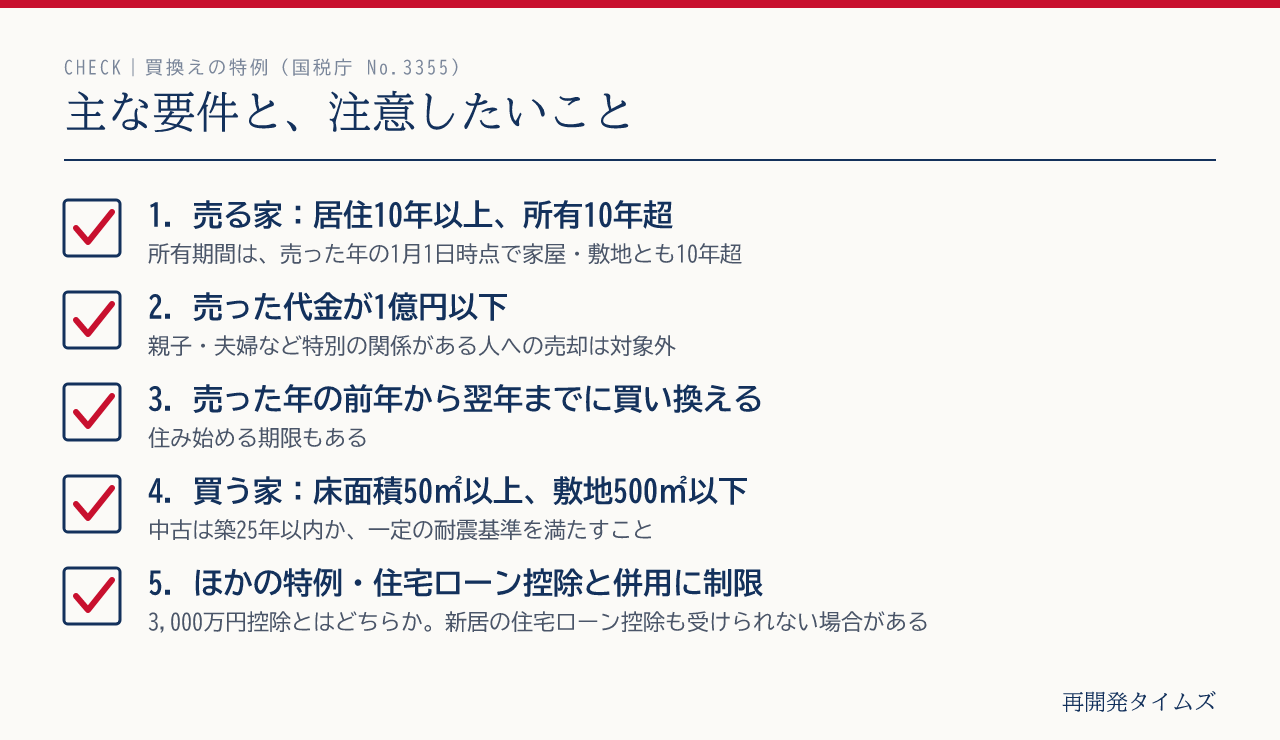
| 要件 | 内容(主なもの) |
|---|---|
| 売る家 | 居住期間10年以上。売った年の1月1日時点で、家屋と敷地の所有期間がともに10年超 |
| 売った代金 | 1億円以下 |
| 売る相手 | 親子や夫婦など、特別の関係がある人ではない |
| 買い換える時期 | 売った年の前年から翌年までの3年の間 |
| 買う家 | 床面積50㎡以上、敷地500㎡以下。中古の耐火建築物は、取得の日以前25年以内に建てられたものか、一定の耐震基準を満たすもの |
| 新築の省エネ | 2024年1月1日以後に住む新築(未使用)の家は、一定の省エネ基準を満たさない「特定居住用家屋」でないこと |
注意したいこと
- 売った年、その前年・前々年に、3,000万円の特別控除や軽減税率の特例、損益通算・繰越控除の特例を受けていると使えない
- 新しい家の住宅ローン控除とも併用に制限がある。入居した年、その前年・前々年にこの特例を受けた場合などは、住宅ローン控除を受けられない
- 確定申告が必要。売った年の翌年に買い換える場合などは、一部の書類をあとから出す
03損が出たとき:損益通算・繰越控除
買ったときより安く売れて損(譲渡損失)が出ることもあります。国税庁によると、2027年(令和9年)12月31日までにマイホームを売って新しい家を買った場合、一定の要件を満たせば、その損を給与所得や事業所得などほかの所得と差し引き(損益通算)できます。差し引ききれなかった損は、売った年の翌年以後3年内に繰り越して控除できます。
| 要件 | 内容(主なもの) |
|---|---|
| 売る家 | 売った年の1月1日時点で所有期間が5年超 |
| 買う家 | 床面積50㎡以上。売った年の前年1月1日から翌年12月31日までに取得し、取得した年の翌年12月31日までに住む(見込みを含む) |
| 住宅ローン | 買った家について、取得した年の12月31日時点で、返済期間10年以上の住宅ローンがある |
| 所得 | 合計所得金額が3,000万円を超える年は、繰越控除を使えない |
| 売る相手 | 親子や夫婦など、特別の関係がある人ではない |
この特例も確定申告が必要です。繰越控除を受ける年は、毎年続けて確定申告をし、年末の住宅ローンの残高証明書などをつけます。
04住み替えの進め方:売り先行と買い先行
住み替えでは、今の家を先に売るか、新しい家を先に買うかを考えることになります。
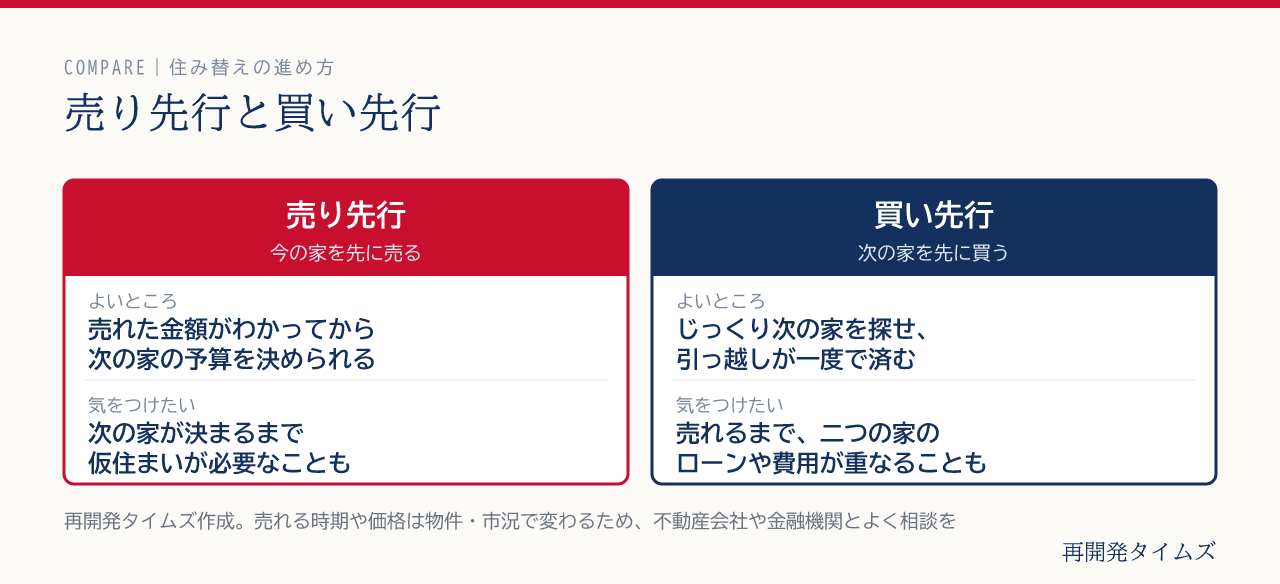
- 売り先行:売れた金額がわかってから次の家の予算を決められます。一方で、次の家が決まるまで、仮住まいが必要になることがあります
- 買い先行:じっくり次の家を探せます。一方で、今の家が売れるまで、二つの家のローンや管理費などが重なることがあります
どちらを選ぶかで、税金の特例の「期限」にも関係してきます。たとえば買換えの特例は「売った年の前年から翌年まで」に買い換えることが要件なので、売る時期と買う時期が離れすぎると使えないことがあります。売る家の査定は不動産の査定額の見方、売却の流れはマンション・家を売るときの流れと「媒介契約」3つの種類にまとめています。
05編集部から
住み替えでは、「いくらで売れるか」「いくらの家を買うか」に目が向きがちですが、税金の特例を使えるかどうかで、手元に残るお金が変わることがあります。しかも、3,000万円の特別控除と買換えの特例、住宅ローン控除の組み合わせには制限があり、どれを選ぶのが有利かは人によってちがいます。
売り出す前の段階で、国税庁のタックスアンサーに目を通し、税務署や税理士に相談しておくことをおすすめします。新しい家の住宅ローン控除は住宅ローン控除2026年の借入限度額をご覧ください。
この記事は、国税庁のタックスアンサー No.3302・No.3355・No.3370(いずれも令和8年4月1日現在法令等)をもとに、2026年10月25日に内容を確認して作成しました。税金の取扱いは、税務署や税理士に確認してください。
出典・参考資料
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3355 特定のマイホームを買い換えたときの特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームを買い換えた場合の譲渡損失の損益通算及び繰越控除の特例)」(令和8年4月1日現在法令等)
上記の資料は2026年10月25日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。