マイホームを売ったときの3,000万円特別控除|主な要件、引っ越したあとの期限、住宅ローン控除との関係(国税庁の情報で確認)
結論
住んでいる家(マイホーム)を売って利益が出たときは、所有期間の長さに関係なく、譲渡所得から最高3,000万円を差し引ける特例があります。ただし、親子や夫婦に売った場合は使えない、引っ越したあとは期限がある、新しい家の住宅ローン控除と同時には使えない場合がある、など注意点もあります。国税庁のタックスアンサーをもとに、図解でまとめました。
マンションや家を売って、買ったときより高く売れた場合、その利益(譲渡所得)には税金がかかります。ただ、自分が住んでいた家を売った場合は、利益から最高3,000万円を差し引ける特例があります。国税庁のタックスアンサーでは「居住用財産を譲渡した場合の3,000万円の特別控除の特例」と呼ばれています。
この記事では、国税庁の情報(令和8年4月1日現在の法令等)をもとに、特例のしくみと主な要件をまとめます。
税金の取り扱いは、個別の事情によって変わります。この記事は制度の概要を紹介するもので、実際に特例が使えるかどうかは、税務署や税理士に確認してください。
01まず、利益(譲渡所得)の計算のしかた
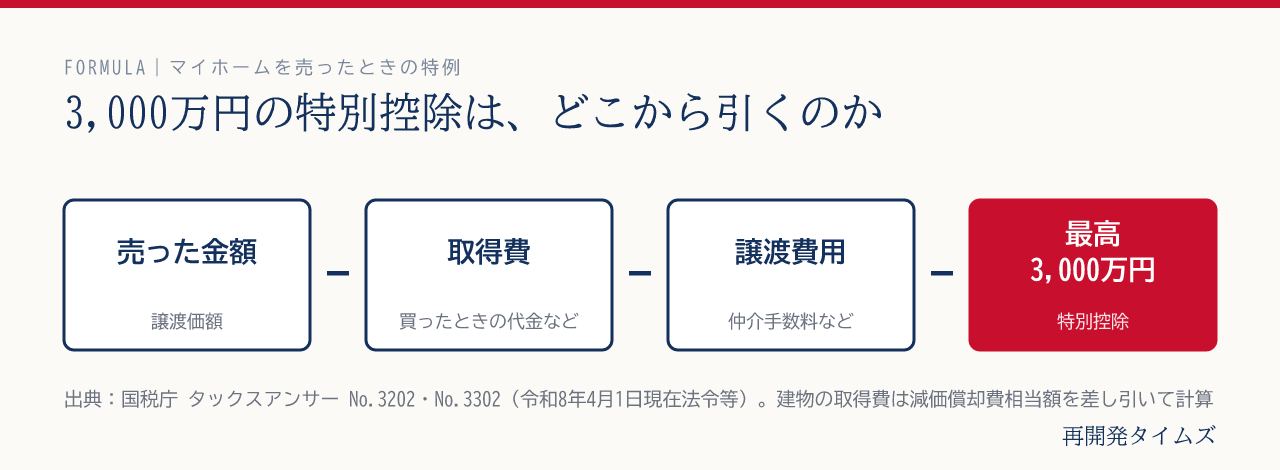
国税庁によると、土地や建物を売ったときの譲渡所得は、売った金額から取得費と譲渡費用を差し引いて計算します。3,000万円の特別控除は、そこからさらに差し引くものです。
| 用語 | 国税庁の説明(要約) |
|---|---|
| 取得費 | 買ったときの購入代金や購入手数料など、取得にかかった金額に、その後の改良費・設備費などを加えた額。建物は、所有期間中の減価償却費に相当する額を差し引いて計算する。取得費がわからないときなどは、売った金額の5%を取得費にできる |
| 譲渡費用 | 売るために直接かかった費用。仲介手数料、測量費、売買契約書の印紙代、建物を取り壊して土地を売るときの取壊し費用など |
たとえば、売った金額から取得費と譲渡費用を引いた利益が2,500万円だった場合、3,000万円の特別控除が使えれば、課税される譲渡所得は0円になります。なお、控除は「最高3,000万円」で、利益より多くは引けません。
また、売った家を持っていた期間によって、税金の計算は「長期譲渡所得」(売った年の1月1日時点で所有期間が5年を超える)と「短期譲渡所得」(5年以下)に分かれます。3,000万円の特別控除は、所有期間の長さに関係なく使えます。
02主な要件
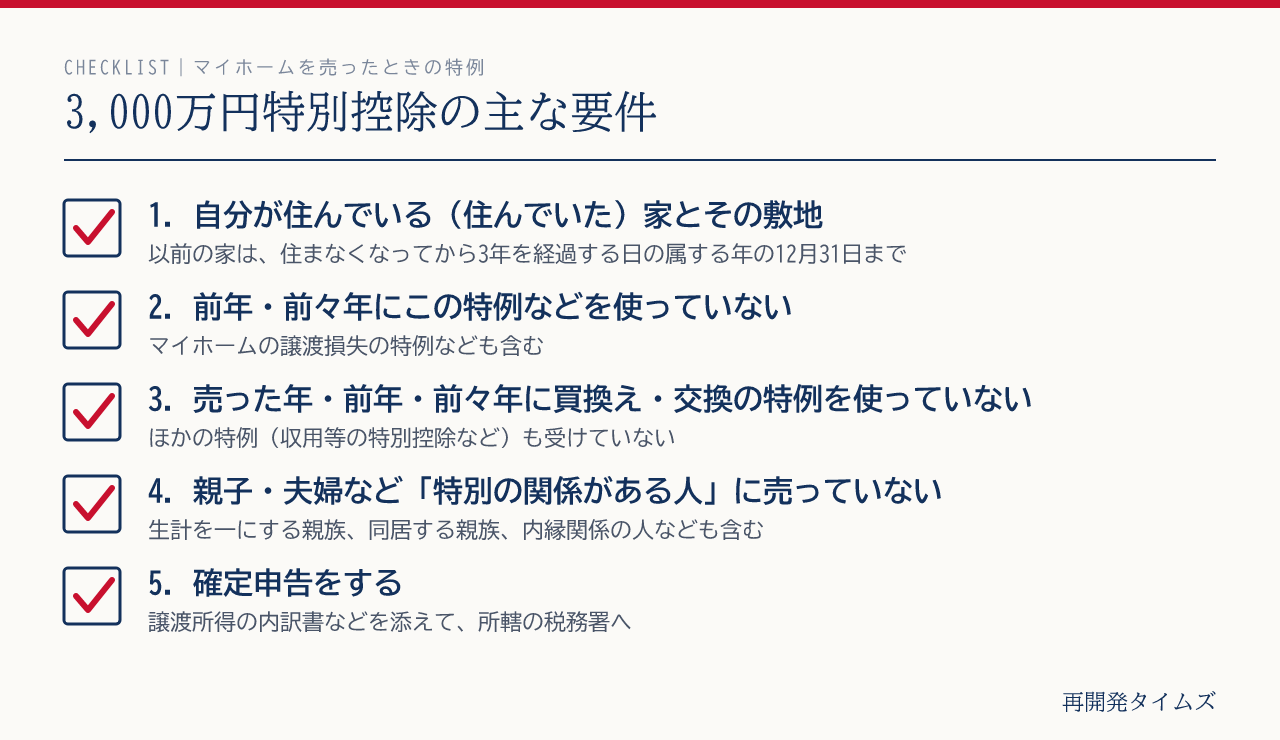
国税庁が挙げている要件を、わかりやすく5つにまとめると次のとおりです。
対象になる家と土地
国税庁によると、対象になるのは次のような資産です。
- 今、自分が住んでいる家
- 以前に住んでいた家(住まなくなってから3年を経過する日の属する年の12月31日までに売る場合)
- 上の家といっしょに売った敷地や借地権
- 上の家を取り壊したあとの敷地(取り壊してから1年以内に売買契約を結び、住まなくなってから3年を経過する日の属する年の12月31日までに売ること。取り壊してから契約までのあいだ、貸駐車場などに使っていないこと)
マイホームを2つ以上持っている場合は、主に住んでいた家だけが対象です。
使えない家
次のような家は対象になりません。
- この特例を受けることだけを目的に入居したと認められる家
- 家を新築するあいだだけ仮住まいとして使った家など、一時的な目的で入居した家
- 別荘など、主に趣味・娯楽・保養のために持っている家
売る相手
親子や夫婦など「特別の関係がある人」に売った場合は使えません。国税庁によると、生計を一にする親族、売った家で売ったあとに同居する親族、内縁関係にある人、特殊な関係のある法人なども含まれます。
03引っ越したあとに売る場合の期限
住み替えでは、先に新しい家に引っ越して、そのあとで前の家を売ることがよくあります。その場合は、住まなくなってから3年を経過する日の属する年の12月31日までに売る必要があります。数え方を例で示すと次のとおりです。
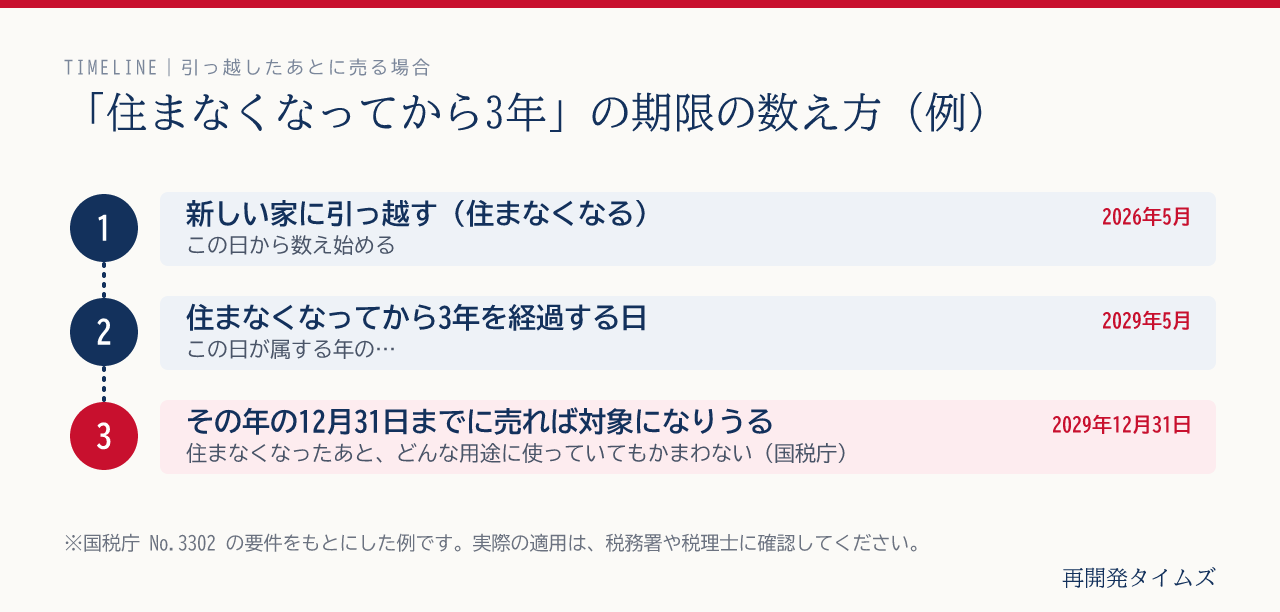
国税庁は、住まなくなったあとは、その家をどんな用途に使っていてもかまわないとしています。たとえば、売れるまでのあいだ人に貸していた場合も、期限内に売れば要件の上では対象になりえます(ほかの要件を満たす必要があります)。
04新しい家の「住宅ローン控除」との関係
住み替えで新しい家を買い、住宅ローン控除(住宅借入金等特別控除)を使う予定がある人は注意が必要です。国税庁によると、
- 新しい家に入居した年、その前年、前々年に、このマイホームを売ったときの特例を受けた場合は、住宅ローン控除を受けられません
- 入居した年の翌年から3年目までのあいだに、住宅ローン控除の対象以外の資産を売ってこの特例を受ける場合も、住宅ローン控除を受けられません
つまり、3,000万円の特別控除と住宅ローン控除は、時期によってはどちらか一方しか使えないことがあります。どちらを使うほうが有利かは、利益の額やローンの額などで変わるので、住み替えを考え始めた段階で税務署や税理士に相談するのがおすすめです。買換えの特例や、損が出たときの特例は家を住み替えるときの税金の特例にまとめています。
05手続き(確定申告)
この特例を受けるには、確定申告が必要です。国税庁によると、確定申告書に「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」を添えて、所轄の税務署に提出します。売買契約日の前日の住民票の住所と、売った家の所在地がちがう場合などは、戸籍の附票の写しなど、その家に住んでいたことを示す書類もあわせて提出します。
国税庁のホームページの「確定申告書等作成コーナー」では、画面の案内に沿って金額を入れると、申告書や必要な付表を作れます。
06関係する特例
国税庁のタックスアンサーでは、関連する特例として次のようなものも紹介されています。条件はそれぞれちがうので、当てはまりそうなものは国税庁のページで確かめてください。
- マイホームを売ったときの軽減税率の特例(No.3305)
- マイホームを買い換えた場合に、譲渡損失が生じたとき(No.3370)
- 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(No.3390)
- 被相続人の居住用財産(空き家)を売ったときの特例(No.3306)
売却の流れや不動産会社との契約については、マンション・家を売るときの流れと「媒介契約」3つの種類をご覧ください。
07編集部から
再開発が進む駅の近くでは、マンションの価格が上がっているところもあります。長く住んできた家を売ると、思った以上に利益が出て、税金が気になる人も多いはずです。
3,000万円の特別控除は大きな特例ですが、「誰に売るか」「いつまでに売るか」「新しい家の住宅ローン控除と重ならないか」で使えるかどうかが変わります。売り出してから慌てないように、住み替えを考え始めた段階で、国税庁の情報を一度読み、税務署や税理士に相談しておくことをおすすめします。
この記事は、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、2026年10月24日に内容を確認して作成しました。税制は改正されることがあります。実際の申告は、税務署や税理士に確認してください。
出典・参考資料
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3202 譲渡所得の計算のしかた(分離課税)」(令和8年4月1日現在法令等)
- 国税庁「税についての相談窓口」
上記の資料は2026年10月24日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。