住宅ローン控除(住宅ローン減税)2026年の借入限度額|中古マンションと新築の違い、床面積・所得・築年数の要件(国税庁の情報で確認)
結論
住宅ローンを使って家を買い、2026年以降に住み始める場合の住宅ローン控除(住宅借入金等特別控除)を、国税庁のタックスアンサー(令和8年4月1日現在法令等)で整理しました。控除率は0.7%。借入限度額は、中古か新築か、省エネ性能、子育て世帯などかどうかで大きく変わります。中古マンションで確かめたい要件もあわせて図解します。
住宅ローンを使って家を買うと、一定の条件のもとで、毎年の所得税から控除を受けられます。これが住宅ローン控除(正式には「住宅借入金等特別控除」)です。
国税庁によると、住宅ローン等を利用してマイホームを新築・取得・増改築し、2022年1月1日から2030年12月31日までの間に住み始めた場合に、住宅ローン等の年末残高などをもとに計算した金額を所得税から控除できます。ただし、借入限度額や控除期間は、住宅の種類と住み始めた年によって大きくちがいます。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、2026年以降に住み始める場合を中心にまとめます。
税金の取り扱いは個別の事情で変わります。実際に控除を受けられるかどうかは、税務署や税理士に確認してください。
01控除のしくみ
控除額は、住宅ローン等の年末残高(借入限度額まで)× 0.7%が基本です。控除率は全期間を通じて一律0.7%です。
たとえば、借入限度額が2,000万円の住宅で、年末のローン残高が2,500万円だった場合、控除の計算に使えるのは2,000万円までなので、2,000万円×0.7%=14万円が、その年の控除額の上限の目安になります。実際に控除される額は、その人の税額などによって変わります。
02中古住宅の借入限度額(2026〜2030年に住み始める場合)
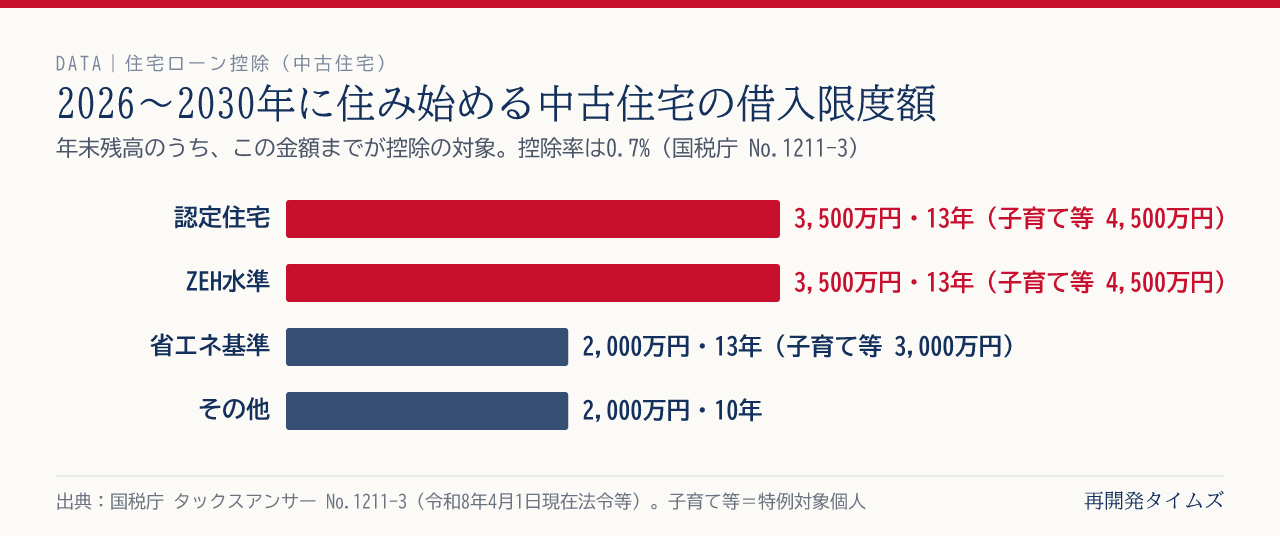
| 住宅の区分 | 借入限度額 | 子育て世帯など(特例対象個人) | 控除期間 |
|---|---|---|---|
| 認定住宅(認定長期優良住宅・認定低炭素住宅) | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | - | 10年 |
国税庁の表では、中古住宅の認定住宅等は、2025年までに住み始めた場合は3,000万円・10年でした。2026年以降に住み始める場合は、限度額と期間が広がっています。
「特例対象個人」とは、国税庁によると、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、または19歳未満の扶養親族がいる人のことです(住み始めた年の12月31日の状況で判定)。
中古住宅の主な要件
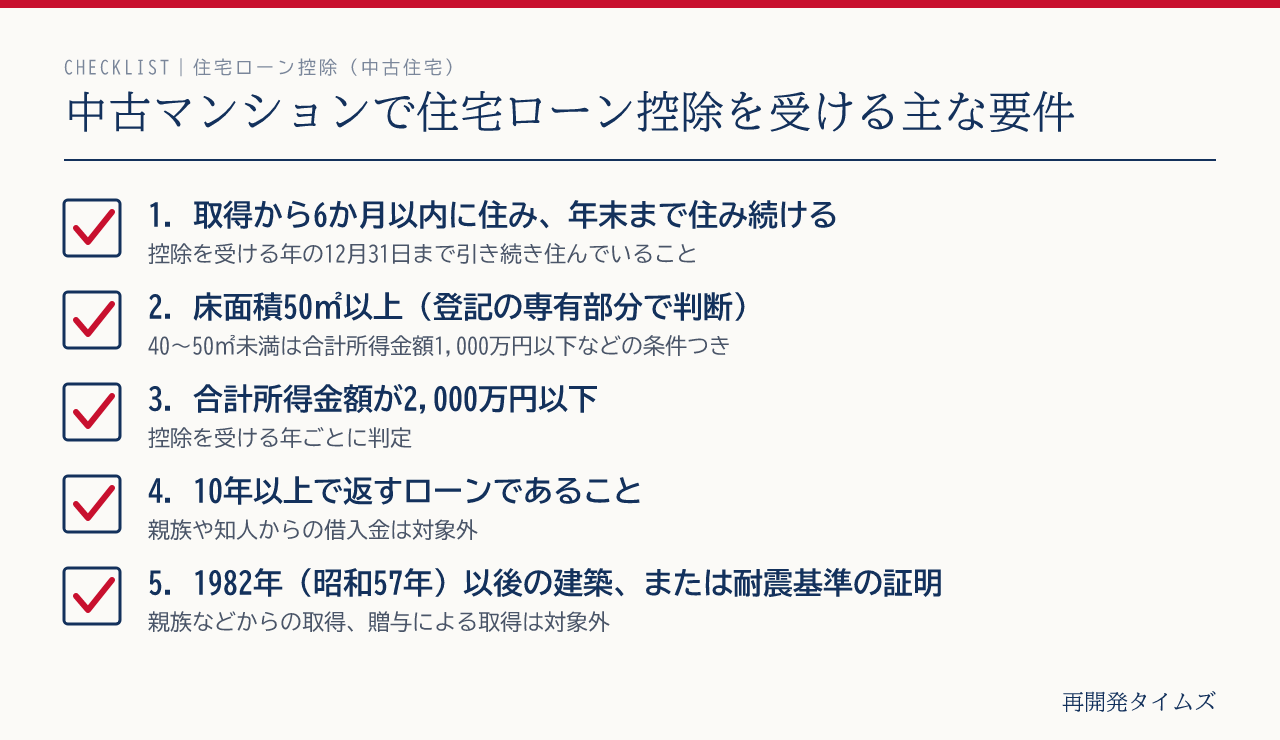
国税庁が挙げている要件のうち、中古マンションを買うときにとくに確かめたいものは次のとおりです。
- 住み始める時期:取得の日から6か月以内に住み、控除を受ける年の12月31日まで住み続けること
- 床面積:50㎡以上で、半分以上を自分の住まいに使うこと(40㎡以上50㎡未満の場合は、合計所得金額1,000万円以下などの条件つき)
- 所得:控除を受ける年の合計所得金額が2,000万円以下
- ローン:10年以上かけて返す借入金であること。親族や知人からの借入金は対象外
- 築年数(耐震):1982年(昭和57年)1月1日以後に建築されたもの。それより前の建物は、耐震基準に適合していることの証明などが必要
- 取得の相手:生計を一にする親族や特別な関係のある人からの取得、贈与による取得は対象外
マンションの床面積は「登記」で判断
国税庁によると、床面積は登記事項証明書に表示されている床面積で判断し、マンションの場合は廊下や階段などの共用部分を含めない専有部分の床面積で判断します。
マンションの広告や販売図面の面積は、登記の面積とは測り方がちがい、登記の面積より大きく表示されていることがあります。広告で50㎡ちょうどくらいの部屋は、登記では50㎡を下回ることもあるので、購入前に不動産会社に登記上の面積を確かめておきましょう。
03新築住宅の借入限度額(2026・2027年に住み始める場合)
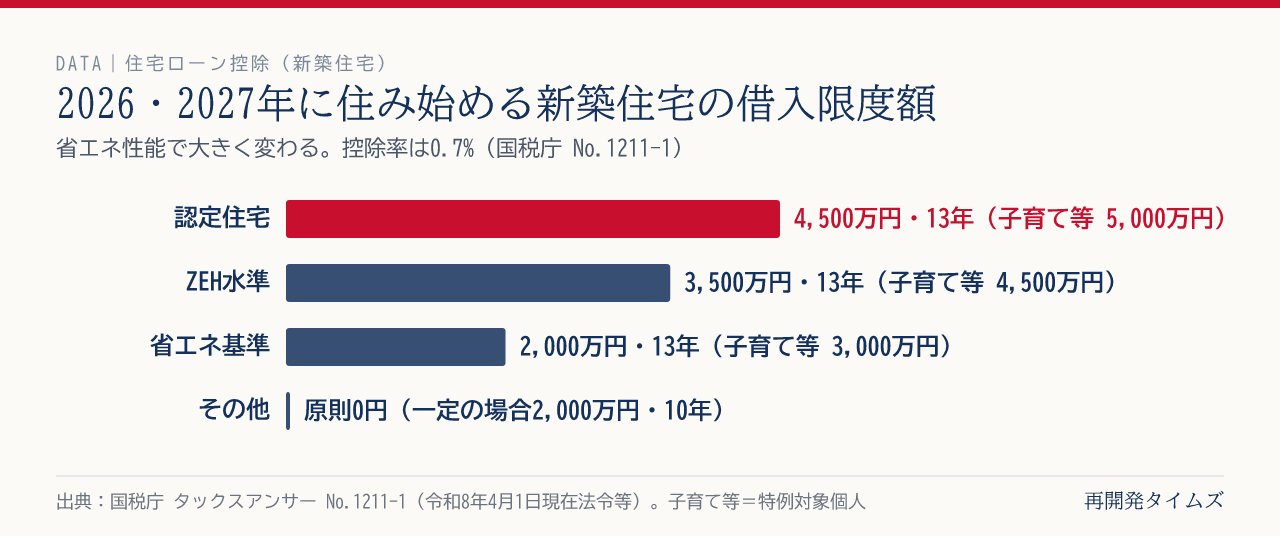
新築の場合は、省エネ性能による差がさらに大きくなっています。
| 住宅の区分 | 借入限度額 | 子育て世帯など | 控除期間 |
|---|---|---|---|
| 認定住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 原則0円 | - | - |
国税庁の表では、省エネ基準を満たさない「その他の住宅」は、2023年12月31日までに建築確認を受けたものなどを除き、新築では控除の対象外(限度額0円)になっています。また、2028年以降に住み始める新築の省エネ基準適合住宅は、限度額が原則0円(一定の場合2,000万円・10年)になります。さらに、2028年以降に住み始める新築住宅では、土砂災害特別警戒区域などの「災害レッドゾーン」にある住宅は対象外とされています。
新築マンションを買うときは、省エネ性能の区分(認定住宅・ZEH水準・省エネ基準)を、販売会社に必ず確かめることが大切です。広告の省エネ性能ラベルの見方は住宅の省エネ性能ラベルの見方にまとめています。このサイトのマンションのページでも、再開発エリアの新築マンションを紹介しています。
04売るときの特例と同時には使えないことがある
住み替えで前の家を売り、新しい家で住宅ローン控除を受ける場合は注意が必要です。国税庁によると、新しい家に住み始めた年とその前2年・後3年の計6年間に、前の家の売却で「3,000万円の特別控除」などの特例を受けていると、住宅ローン控除は受けられません。
どちらを使うほうがよいかは、売却の利益の額やローンの額によって変わります。くわしくはマイホームを売ったときの3,000万円特別控除をご覧ください。
05手続き
住宅ローン控除を受ける最初の年は、確定申告が必要です。会社員の場合、2年目以降は勤務先の年末調整で控除を受けられるしくみがあります。必要な書類は住宅の区分などで変わるので、国税庁のページや税務署で確かめてください。
06編集部から
新築マンションでは、省エネ性能の区分が控除の上限を大きく左右します。一方で中古マンションは、2026年から限度額が広がったものの、省エネ性能の証明がない「その他の住宅」として扱われることも多く、その場合の限度額は2,000万円です。
同じ価格の物件でも、住宅の区分によって13年間で受けられる控除の上限が大きく変わります。物件を比べるときは、価格や間取りとあわせて、「この物件は住宅ローン控除でどの区分になるか」「登記上の床面積は何㎡か」を確かめておくことをおすすめします。
中古マンションの買い方の流れは、中古マンションの買い方の流れにまとめています。
この記事は、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、2026年10月24日に内容を確認して作成しました。税制は改正されることがあります。実際の申告は、税務署や税理士に確認してください。
出典・参考資料
- 国税庁 タックスアンサー「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(令和8年4月1日現在法令等)
上記の資料は2026年10月24日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。