住宅ローンの金利タイプとフラット35|固定・変動のちがい、2026年10月の金利、利用条件、中古マンションで使える金利引下げ
結論
住宅ローンには、全期間固定金利型、固定金利期間選択型、変動金利型の3つのタイプがあります。全期間固定の代表であるフラット35は、2026年10月の最頻金利が返済期間21〜35年で年3.83%。利用条件や、管理計画認定マンション・インスペクション実施住宅・かし保険付きの住宅で使える金利引下げ(維持保全型)を、住宅金融支援機構の公式情報をもとに図解でまとめました。
家を買うとき、ほとんどの人が住宅ローンを使います。住宅ローンは何十年も返し続けるものなので、金利のタイプの選び方で、毎月の返済額や将来の負担が変わってきます。
この記事では、住宅ローンの金利タイプのちがいと、全期間固定金利の代表的な住宅ローンであるフラット35について、住宅金融支援機構の公式情報をもとにまとめます。
どの金利タイプ・どの住宅ローンが自分に合うかは、収入や家族構成、ほかの借入れなどで変わります。この記事は特定のローンをすすめるものではありません。実際に借りるときは、金融機関でくわしく説明を受けてください。
01金利の3つのタイプ
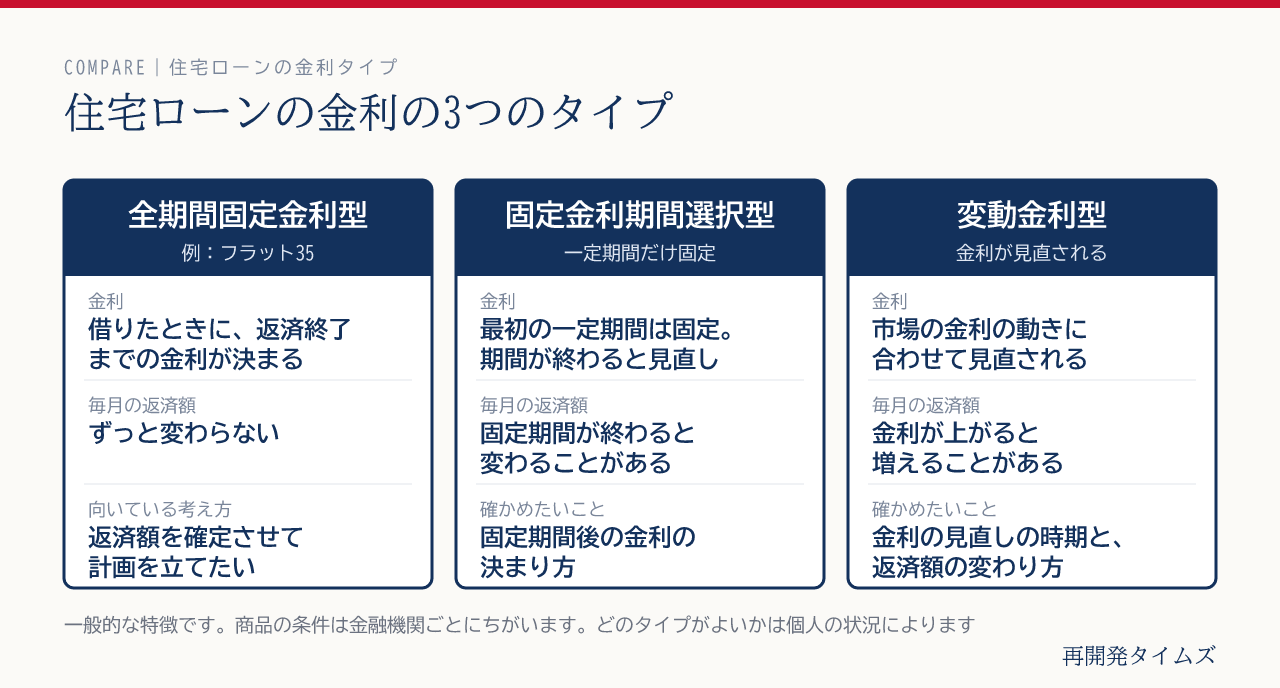
| タイプ | 金利のしくみ | 毎月の返済額 |
|---|---|---|
| 全期間固定金利型 | 借りたときに、返済が終わるまでの金利が決まる | 変わらない |
| 固定金利期間選択型 | 最初の一定期間だけ金利が固定され、期間が終わると見直される | 固定期間のあとに変わることがある |
| 変動金利型 | 市場の金利の動きに合わせて、金利が見直される | 金利が上がると増えることがある |
どのタイプにも、よい点と気をつけたい点があります。固定期間選択型や変動金利型を選ぶときは、金利が見直される時期と、返済額がどう変わるかを、金融機関に必ず確かめておきましょう。
02フラット35とは
住宅金融支援機構によると、フラット35は、民間の金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利の住宅ローンです。借りたときに返済終了までの金利が決まるので、返済額がずっと変わりません。
2026年10月の金利
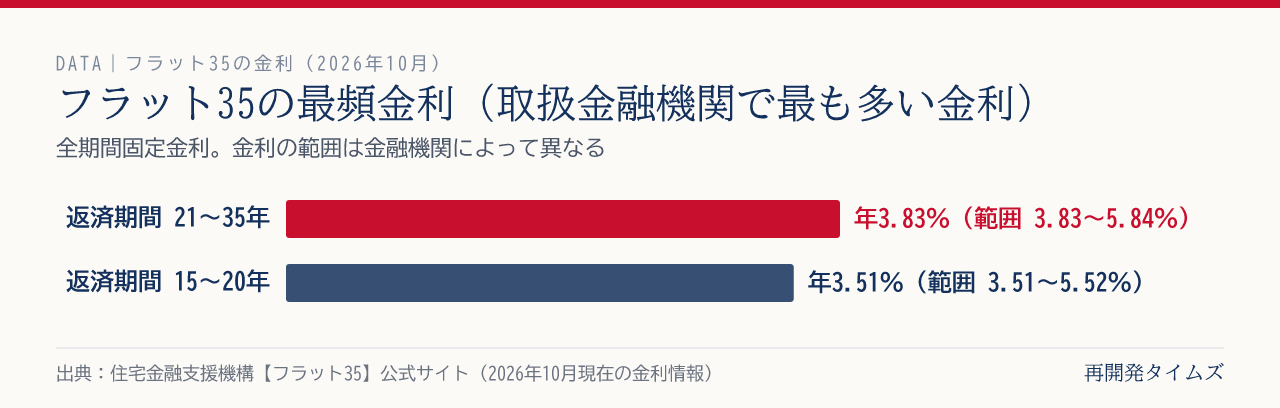
| 返済期間 | 金利の範囲 | 最頻金利 |
|---|---|---|
| 15年〜20年 | 年3.51%〜年5.52% | 年3.51% |
| 21年〜35年 | 年3.83%〜年5.84% | 年3.83% |
「最頻金利」は、取扱金融機関が提供する金利のうち、最も多い金利のことです。実際の金利は、金融機関や借入れの条件によってちがいます。金利は毎月見直されるので、最新の金利は公式サイトで確かめてください。
主な利用条件
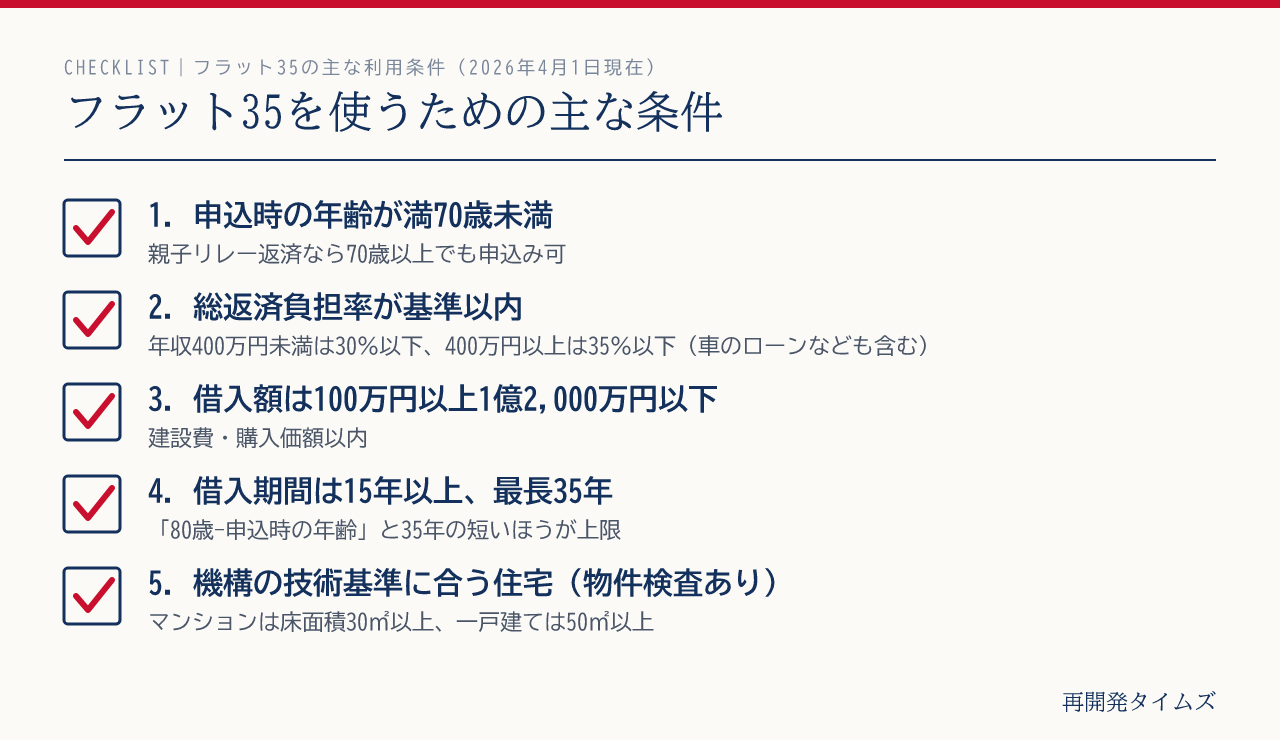
| 条件 | 内容(2026年4月1日現在) |
|---|---|
| 年齢 | 申込時に満70歳未満(親子リレー返済を使う場合は70歳以上も可) |
| 返済の負担 | すべての借入れの年間返済額の合計が、年収の30%以下(年収400万円未満)、35%以下(400万円以上) |
| 借入額 | 100万円以上1億2,000万円以下で、建設費・購入価額以内 |
| 借入期間 | 15年以上(60歳以上は10年以上)で、「80歳−申込時の年齢」と35年の短いほう |
| 住宅 | 機構の技術基準に合う住宅(物件検査を受ける)。床面積はマンションなら30㎡以上、一戸建てなら50㎡以上 |
| その他 | 保証料・繰上返済手数料はかからない。融資手数料・物件検査手数料は自己負担 |
「すべての借入れ」には、自動車ローンや教育ローン、カードローン(キャッシングやリボ払いなどを含む)も含まれます。住宅ローンを申し込む前に、ほかのローンの残りも確かめておきましょう。
03中古マンションで使える金利の引き下げ
フラット35には、条件に合うと一定期間金利が下がる金利引下げメニューがあります。家族構成、住宅性能、維持管理、地域連携の4つのカテゴリーで、ポイントに応じて金利が引き下げられます。
中古マンションを買う人に関係が深いのが「維持保全型」です。機構によると、対象には次のような住宅が含まれます。
| 対象になる住宅(中古の場合) | このサイトの関連記事 |
|---|---|
| 管理計画認定マンション | マンションの修繕積立金の目安(認定の基準を紹介) |
| インスペクション実施住宅 | 中古マンションの買い方の流れ(建物状況調査を紹介) |
| 既存住宅売買瑕疵保険付保住宅 | 中古住宅のかし保険とは |
| 長期優良住宅、安心R住宅 | - |
管理がしっかりしたマンションや、状態を確かめた中古住宅を選ぶことが、住宅ローンの金利の面でも有利になることがあるわけです。ほかにも、子育て世帯・若年夫婦世帯向けの「子育てプラス」、一定の基準を満たす中古住宅向けの「中古プラス」などがあります。組み合わせられないメニューもあるので、くわしくは公式サイトで確かめてください。
04住宅ローン控除もあわせて考える
住宅ローンを使って家を買うと、一定の条件で住宅ローン控除を受けられます。控除の額は、年末のローン残高と住宅の区分で決まります。くわしくは住宅ローン控除2026年の借入限度額をご覧ください。
05編集部から
フラット35の金利は、2026年10月時点で返済期間21〜35年の最頻金利が年3.83%です。住宅ローンの金利が動いているいまは、物件の価格だけでなく、金利のタイプと、返済額がこの先どう変わりうるかを、これまで以上にしっかり確かめておきたいところです。
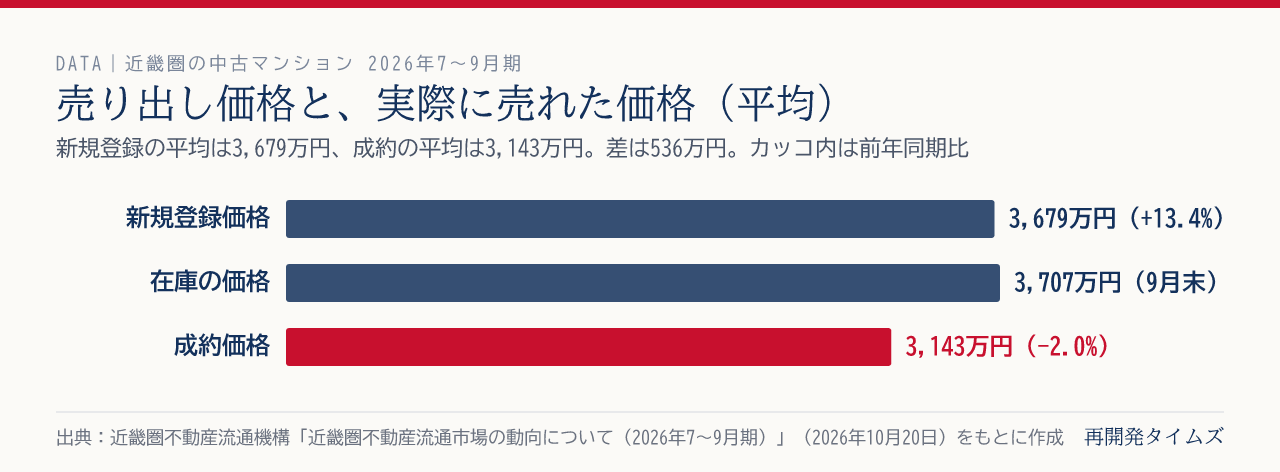
近畿圏の中古マンションの市場について、近畿レインズは住宅ローン金利の上昇を背景に、取引が減速していると分析しています(近畿レインズのデータのニュース)。金利と住まいの価格の両方の動きを、このサイトでも追いかけていきます。
この記事は、住宅金融支援機構の公式サイト(金利は2026年10月現在、利用条件は2026年4月1日現在)をもとに、2026年10月24日に内容を確認して作成しました。実際に借りるときは、金融機関でくわしく説明を受けてください。
出典・参考資料
上記の資料は2026年10月24日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。