住宅ローンの選び方|利用者の75%は変動型、7割超が「金利は上がる」と予想。比べたい5つの項目(住宅金融支援機構の調査)
結論
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4〜9月に住宅ローンを借りた人の75.0%が変動型を選びましたが、前回より4.0ポイント減りました。今後1年で金利が上がると考える人は73.7%です。調査の数字と、住宅ローンを比べるときの項目をまとめました。
住宅ローンは、多くの人にとって人生で一番大きな借入れです。金利のタイプや金融機関の選び方で、何十年もの返済額が変わります。
この記事では、住宅金融支援機構が2026年2月に公表した「住宅ローン利用者の実態調査」をもとに、ほかの人がどんな住宅ローンを選んでいるかと、比べるときの項目をまとめます。
特定の金融機関や住宅ローン商品をすすめるものではありません。どのローンが合うかは、収入や家族構成などで変わります。
01利用者の75%が変動型、ただし減少
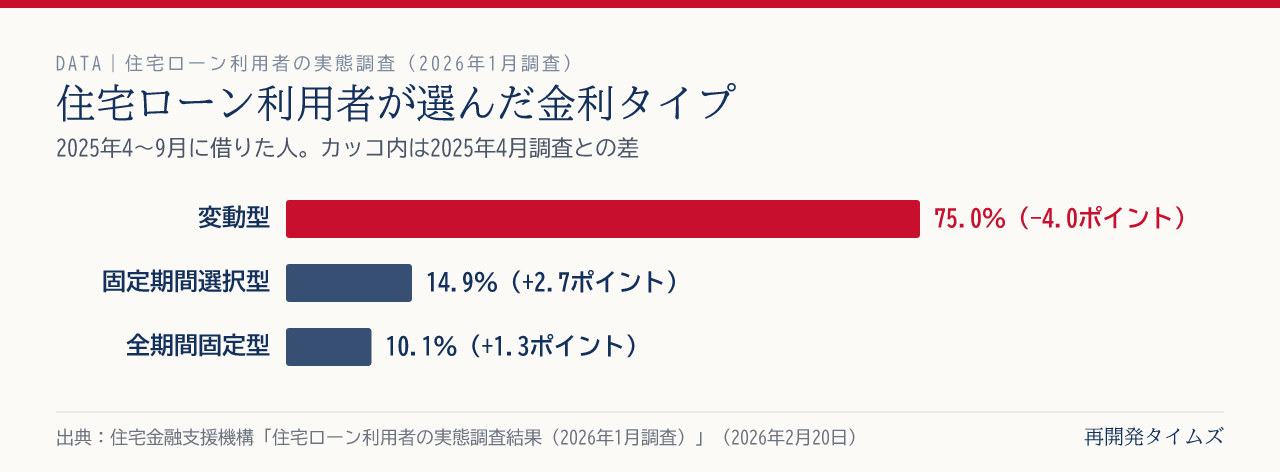
| 金利タイプ | 2025年4〜9月に借りた人 | 2025年4月調査との差 |
|---|---|---|
| 変動型 | 75.0% | 4.0ポイント減 |
| 固定期間選択型 | 14.9% | 2.7ポイント増 |
| 全期間固定型 | 10.1% | 1.3ポイント増 |
変動型が大半ですが、固定型を選ぶ人が少しずつ増えています。
027割超が「金利は上がる」と予想
調査では、今後1年間の住宅ローン金利について、利用者の73.7%が「現状よりも上昇する」と答え、前回より8.0ポイント増えました。
これから住宅ローンを借りる予定の人(利用予定者)が希望する金利タイプは、変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%で、変動型は2024年4月調査を境に減少傾向にあるとされています。
03住宅ローンを比べたい5つの項目
| 項目 | 確かめたいこと |
|---|---|
| 金利タイプと金利 | 変動・固定期間選択・全期間固定のどれか。見直しの時期と、返済額の変わり方 |
| 総返済額 | 毎月の返済額だけでなく、完済までに払う総額 |
| 諸費用 | 融資手数料、保証料など(金融機関によってちがう) |
| 団体信用生命保険 | 保障の範囲と、金利への上乗せがあるか |
| 繰上返済 | 手数料や最低金額。フラット35は繰上返済手数料がかからない |
金利タイプのしくみや、フラット35の2026年10月の金利は住宅ローンの金利タイプとフラット35に、住宅ローン控除は住宅ローン控除2026年の借入限度額に、団体信用生命保険は住宅ローンの「団信」とはにまとめています。
04編集部から
金利が動く時期は、「みんなが選んでいるから変動型」ではなく、金利が上がったときに家計が耐えられるかを一度計算しておくことが大切です。金融機関で返済額の試算を何通りか出してもらい、比べてから決めることをおすすめします。
この記事は、住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」(2026年2月20日)をもとに、2026年10月24日に内容を確認して作成しました。
出典・参考資料
上記の資料は2026年10月24日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。