家を売ったときの税金と確定申告|譲渡所得の計算、所有期間5年で変わる税率、マイホームの軽減税率、申告の時期(国税庁の情報で確認)
結論
家や土地を売って利益が出ると、譲渡所得として所得税と住民税がかかります。税率は、売った年の1月1日時点の所有期間が5年を超えるかどうかで大きく変わり、マイホームを10年超所有していれば軽減税率もあります。特例を使うには、売った翌年の2月16日から3月15日までに確定申告が必要です。国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに図解でまとめました。
家やマンション、土地を売って利益が出ると、その利益(譲渡所得)に所得税と住民税がかかります。会社員の人でも、売った翌年に確定申告が必要になることがあります。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、家を売ったときの税金のしくみをまとめます。
税金の取扱いは、人によって変わります。実際に申告する前に、国税庁のページで最新の情報を確かめ、税務署や税理士に相談してください。
01譲渡所得の計算
国税庁によると、土地や建物を売ったときの課税される譲渡所得は、次の式で計算します。
譲渡価額 −(取得費 + 譲渡費用)− 特別控除額
| 項目 | 内容 |
|---|---|
| 譲渡価額 | 売った金額 |
| 取得費 | 買ったときの代金などに、その後の改良費や設備費を加えた額。建物は減価償却費相当額を差し引く |
| 譲渡費用 | 仲介手数料、測量費、印紙代など、売るために直接かかった費用 |
| 特別控除額 | 通常はないが、マイホームを売ったときの3,000万円の特別控除などの特例がある |
02所有期間で税率が変わる
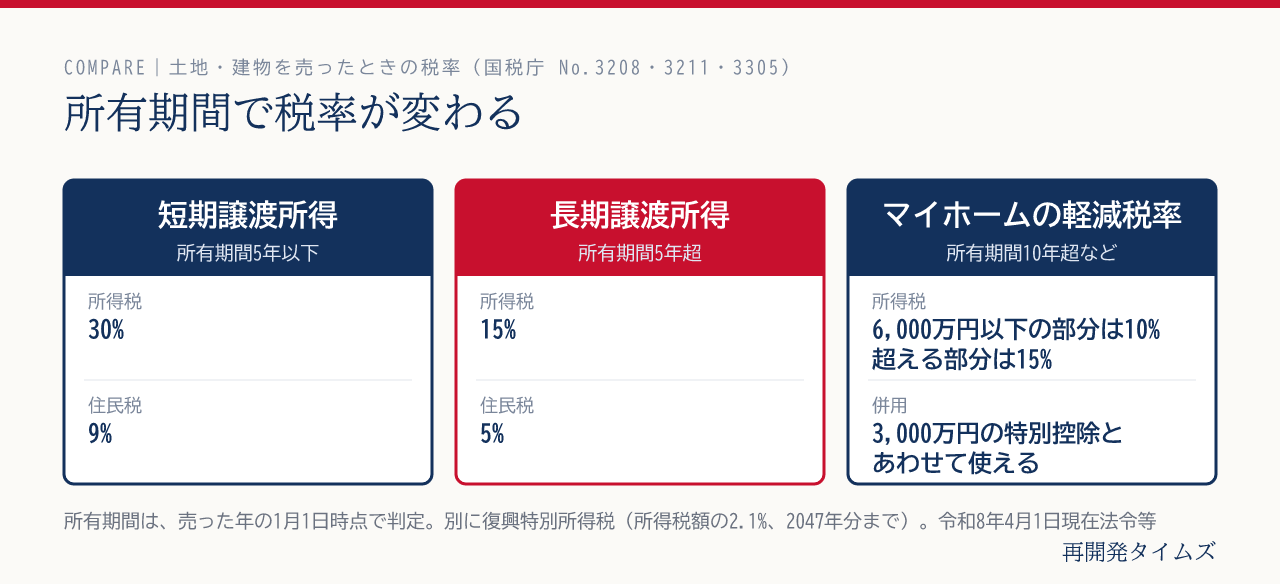
税率は、売った年の1月1日時点で、所有期間が5年を超えるかどうかで変わります。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 住民税 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% |
| 長期譲渡所得 | 5年超 | 15% | 5% |
このほか、2013年から2047年までの各年分は、所得税額の2.1%の復興特別所得税もかかります。
所有期間は「売った年の1月1日時点」で数えるので、買った日から5年がたっていても、短期になることがあります。売る時期を考えるときは注意しましょう。
マイホームの軽減税率
マイホームを売った場合で、売った年の1月1日時点で家屋と敷地の所有期間がともに10年を超えるなどの要件を満たせば、所得税の税率が、課税長期譲渡所得金額のうち6,000万円以下の部分は10%(超える部分は15%)に下がります。この軽減税率は、3,000万円の特別控除とあわせて使えます。
03国税庁の計算例
国税庁のNo.3208では、所有期間30年、売った金額1億4,500万円、取得費1億円、譲渡費用500万円の土地・建物(特例なし)を売った場合の例が示されています。
| 項目 | 金額 |
|---|---|
| 課税長期譲渡所得金額 | 4,000万円 |
| 所得税(15%) | 600万円 |
| 復興特別所得税(2.1%) | 12万6,000円 |
| 住民税(5%) | 200万円 |
04確定申告の時期と流れ
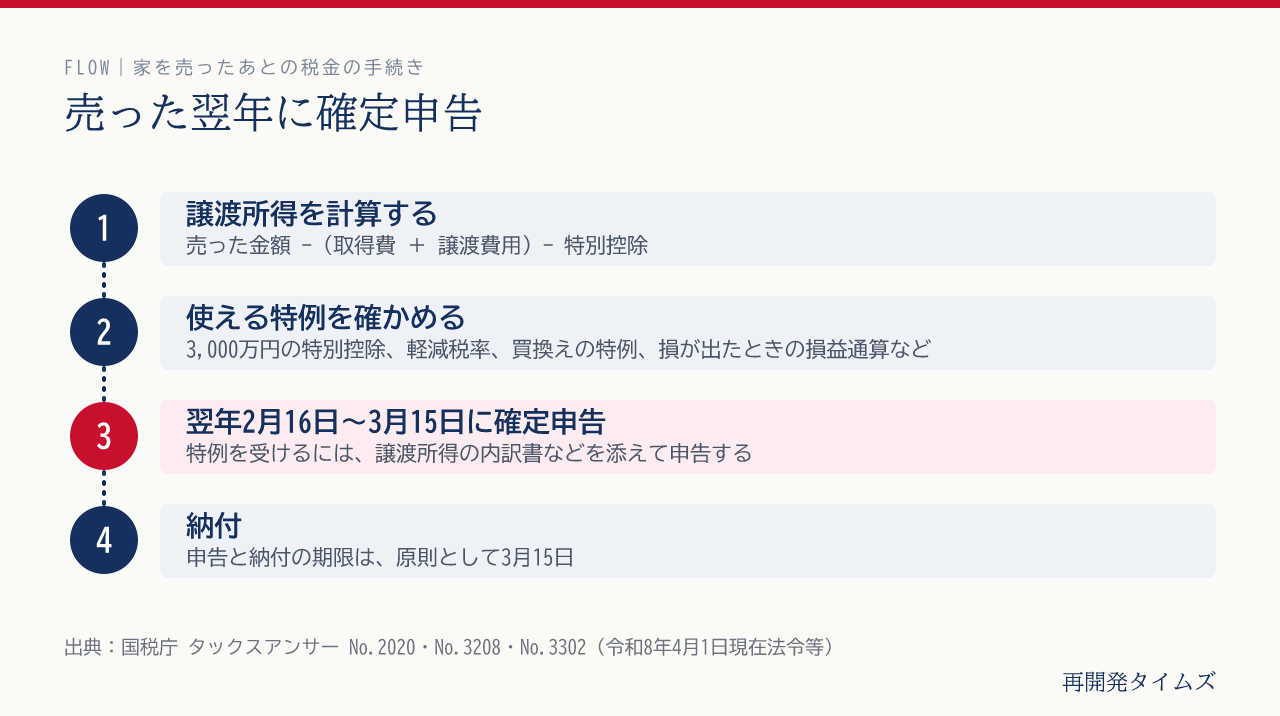
確定申告の期間は、原則として売った年の翌年2月16日から3月15日までです。申告と納付の期限は、原則3月15日です。
3,000万円の特別控除などの特例を受けるには、譲渡所得の内訳書(確定申告書付表兼計算明細書)などの書類を添えて確定申告をする必要があります。
05使える特例をまとめて確認
| 売った結果 | 主な特例 | くわしくは |
|---|---|---|
| 利益が出た(マイホーム) | 3,000万円の特別控除、軽減税率 | マイホームを売ったときの3,000万円特別控除 |
| 利益が出た(相続した空き家) | 空き家の3,000万円特別控除 | 相続した実家(空き家)を売ったときの3,000万円特別控除 |
| 買い換えた | 買換えの特例、損が出たときの損益通算・繰越控除 | 家を住み替えるときの税金の特例 |
06編集部から
家を売るときは、「いくらで売れるか」に目が向きがちですが、手元にいくら残るかは、税金で大きく変わります。とくに、所有期間が5年を超えるかどうか、マイホームの特例が使えるかどうかは、売る時期を決めるうえでも大切なポイントです。
売り出す前の段階で、買ったときの契約書や、リフォームの費用の記録などがそろっているかを確かめ、税務署や税理士に相談しておくことをおすすめします。売却の流れはマンション・家を売るときの流れと「媒介契約」3つの種類にまとめています。
この記事は、国税庁のタックスアンサー No.2020・No.3208・No.3211・No.3302・No.3305(いずれも令和8年4月1日現在法令等)をもとに、2026年10月25日に内容を確認して作成しました。税金の取扱いは、税務署や税理士に確認してください。
出典・参考資料
- 国税庁 タックスアンサー「No.3208 長期譲渡所得の税額の計算」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3211 短期譲渡所得の税額の計算」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3305 マイホームを売ったときの軽減税率の特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.2020 確定申告」(令和8年4月1日現在法令等)
上記の資料は2026年10月25日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。