家を買ったら考えたい地震保険|火災保険だけでは地震の火災は補償されない、保険金額の上限、支払いの4区分、建物の性能による割引(財務省・国税庁の情報で確認)
結論
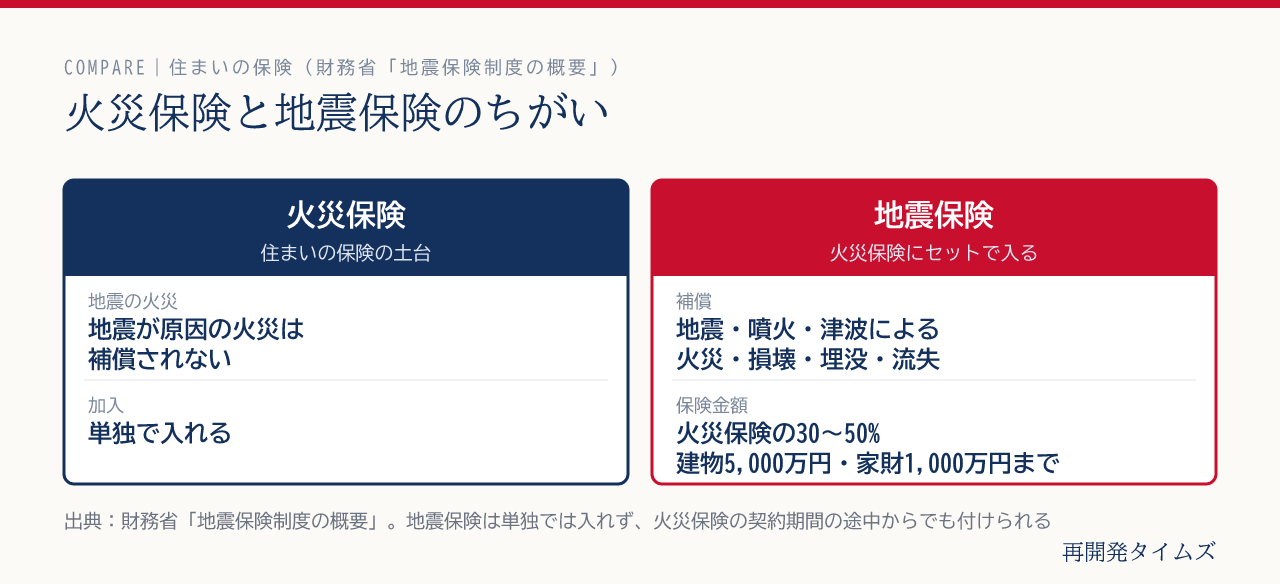
家を買うと、住宅ローンを借りるときなどに火災保険を検討することになります。ただし、地震が原因の火災は火災保険では補償されません。地震保険は火災保険にセットで入る保険で、保険金額は火災保険の30〜50%(建物5,000万円・家財1,000万円まで)です。支払いの4つの区分、建物の性能による割引、地震保険料控除まで、財務省と国税庁の情報をもとに図解でまとめました。
家やマンションを買うと、火災保険に入るかどうかを考えることになります。そのときにあわせて考えたいのが地震保険です。
財務省によると、地震を原因とする火災は、火災保険では補償されません。この記事では、財務省の「地震保険制度の概要」をもとに、地震保険のしくみをまとめます。
保険の内容や保険料は、保険会社や契約によってちがいます。くわしくは、保険会社や代理店に確かめてください。
01火災保険と地震保険のちがい
| 項目 | 地震保険のしくみ |
|---|---|
| 対象 | 居住用の建物(マンションの共用部分を含む)と家財 |
| 補償する損害 | 地震・噴火、またはこれらによる津波を原因とする火災・損壊・埋没・流失による損害 |
| 入り方 | 火災保険にセットで入る。単独では入れない。火災保険の契約期間の途中からでも付けられる |
| 保険金額 | 火災保険の保険金額の30〜50%の範囲。上限は建物5,000万円、家財1,000万円 |
工場や事務所だけに使う建物、高額な貴金属や美術品、現金や有価証券、自動車などは対象外です。
02保険金はどう支払われる?
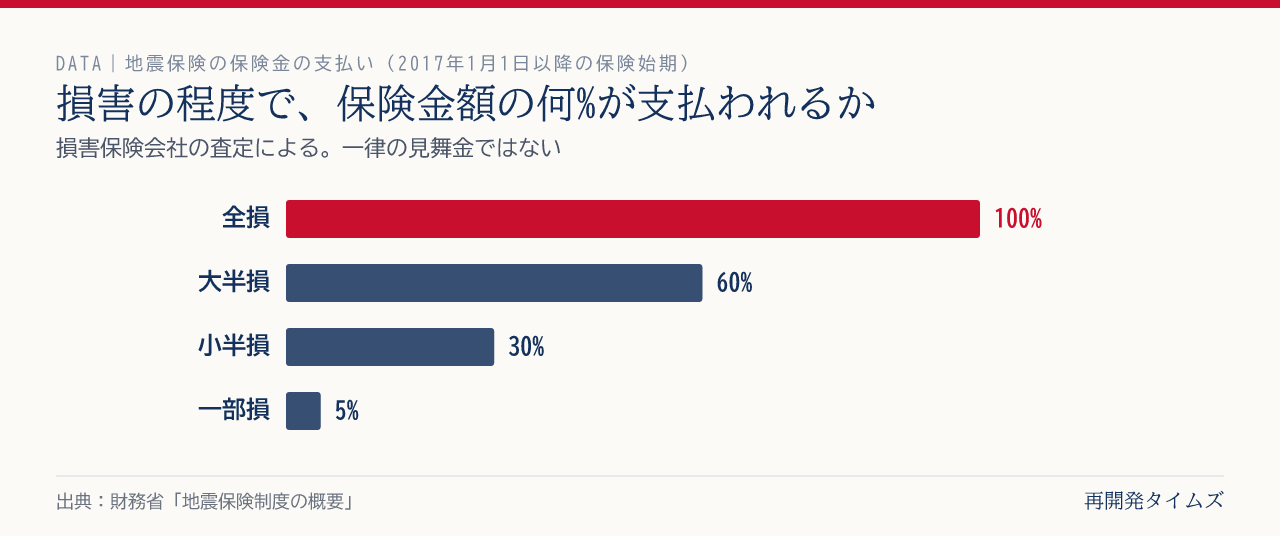
2017年1月1日以降に始まる契約では、損害の程度によって4つに区分され、保険金額に対して次の割合が支払われます。
| 区分 | 支払われる額 |
|---|---|
| 全損 | 保険金額の100% |
| 大半損 | 保険金額の60% |
| 小半損 | 保険金額の30% |
| 一部損 | 保険金額の5% |
建物は主要構造部の損害額や、焼失・流失した面積で、家財は損害額の割合で区分されます。支払いは損害保険会社の査定にもとづき、一律の見舞金ではありません。
03建物の性能で保険料が割り引かれる
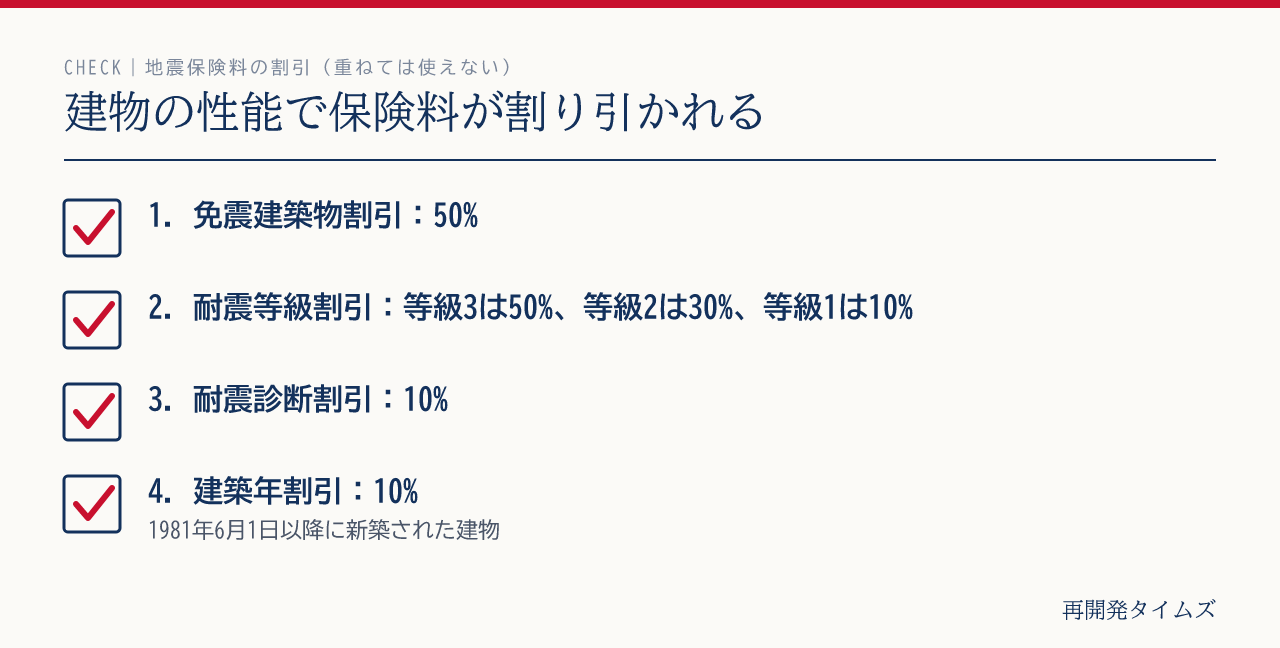
| 割引 | 割引率 |
|---|---|
| 免震建築物割引 | 50% |
| 耐震等級割引 | 等級3は50%、等級2は30%、等級1は10% |
| 耐震診断割引 | 10% |
| 建築年割引(1981年6月1日以降に新築された建物) | 10% |
割引は重ねて使うことはできません。建築年割引の「1981年6月1日」は、いわゆる新耐震基準の始まりの日です(旧耐震と新耐震のちがい)。
04国も支えるしくみ
地震保険は、民間の損害保険会社が負う保険責任の一部を政府が再保険するしくみです。財務省によると、1回の地震で支払われる保険金の総額の上限は12兆円で、そのうち11兆5,553億円が政府の再保険金です。
05地震保険料控除
地震保険料を払うと、所得税の地震保険料控除を受けられます。国税庁のタックスアンサー(令和8年4月1日現在法令等)によると、1年間に払った地震保険料が5万円以下ならその全額、5万円を超えると一律5万円が控除額です。会社員は年末調整、それ以外は確定申告で手続きします。財務省のページでは、住民税は最高2万5千円とされています。
実際に控除を受けられるかや手続きは、国税庁のページで最新の情報を確かめ、税務署や税理士に相談してください。
06編集部から
家を買うときは、住宅ローンの手続きと同じ時期に、火災保険や地震保険も決めることになります。財務省の説明のとおり、地震による火災は火災保険では補償されないことは、ぜひ知っておきたいポイントです。
マンションの場合、国土交通省のマンション標準管理規約(第24条)では、共用部分について管理組合が火災保険や地震保険などの契約を結ぶことになっています。自分の部屋(専有部分)や家財の保険は、別に考えることになります。建物の耐震性については旧耐震と新耐震のちがい、住宅ローンの団体信用生命保険は住宅ローンの「団信」とは、水害リスクは水害ハザードマップの確かめ方にまとめています。
この記事は、財務省「地震保険制度の概要」と、国税庁のタックスアンサー No.1145(令和8年4月1日現在法令等)をもとに、2026年10月25日に内容を確認して作成しました。
出典・参考資料
上記の資料は2026年10月25日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。