相続した実家(空き家)を売ったときの3,000万円特別控除|対象になる家、3つの売り方、2027年末までの期限(国税庁の情報で確認)
結論
親が一人で住んでいた古い家を相続して売ったとき、一定の要件を満たせば、譲渡所得から最高3,000万円(相続人が3人以上なら2,000万円)を控除できる特例があります。1981年5月31日以前に建てられた家であること、相続後に貸したり住んだりしていないこと、2027年12月31日までに売ることなど、要件と期限を国税庁のタックスアンサーをもとに図解でまとめました。
親が亡くなり、親が一人で暮らしていた実家を相続したものの、誰も住む予定がない——。そんなときに知っておきたいのが、相続した空き家を売ったときの3,000万円特別控除です。国税庁のタックスアンサーでは「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」と呼ばれています。
国税庁によると、相続や遺贈で取得した家や敷地を、2016年4月1日から2027年12月31日までの間に売って、一定の要件に当てはまるときは、譲渡所得から最高3,000万円を控除できます。ただし、2024年1月1日以後の売却で、相続した人が3人以上の場合は2,000万円までです。
税金の取り扱いは個別の事情で変わります。この記事は制度の概要を紹介するもので、実際に特例が使えるかどうかは、税務署や税理士に確認してください。
01主な要件
対象になる家
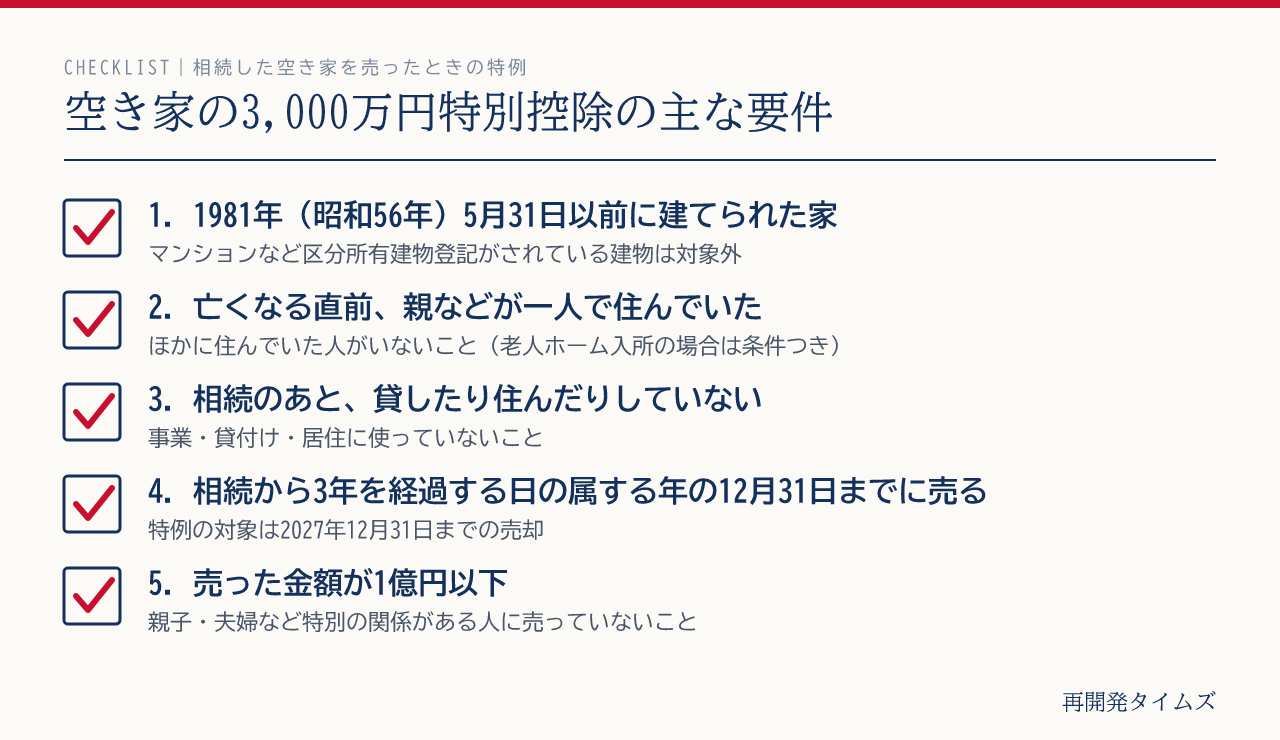
国税庁によると、対象になるのは、亡くなる直前に亡くなった人(被相続人)が住んでいた家で、次の3つにすべて当てはまるものです。
| 要件 | 内容 |
|---|---|
| 建てられた時期 | 1981年(昭和56年)5月31日以前に建築された家 |
| 建物の種類 | 区分所有建物登記がされていないこと(マンションの一室などは対象外) |
| 住んでいた人 | 亡くなる直前に、亡くなった人のほかに住んでいた人がいなかったこと |
親が要介護認定などを受けて老人ホームに入所していた場合も、一定の要件を満たせば、入所する直前まで住んでいた家が対象になります(国税庁 No.3307)。
このサイトでは主にマンションを取り上げていますが、この特例は一戸建ての実家を想定した制度です。親がマンションに住んでいた場合は対象にならないので注意しましょう。
相続したあとの使い方
相続してから売るまでのあいだ、その家や土地を事業・貸付け・居住に使っていないことが必要です。「売れるまでのあいだだけ人に貸す」「子どもが一時的に住む」といった使い方をすると、特例が使えなくなります。
売った金額と、売る相手
- 売った金額が1億円以下であること(一部を分けて売った場合などは合計で判定)
- 親子や夫婦など「特別の関係がある人」に売ったものでないこと
- 同じ亡くなった人から相続した家や土地について、すでにこの特例を受けていないこと
023つの売り方
国税庁によると、特例の対象になる売り方は次の3つです。
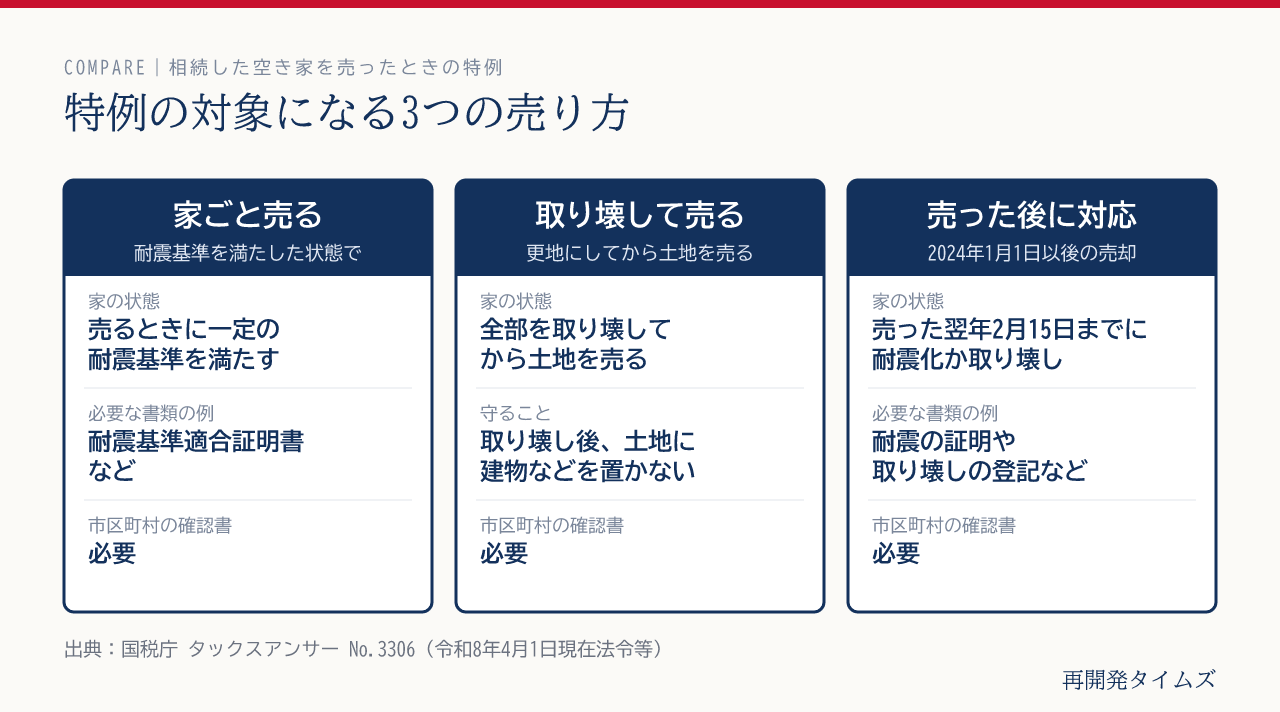
- 家ごと売る:売るときに、家が一定の耐震基準を満たしていること。1981年5月以前の家なので、多くの場合は耐震改修が必要になります
- 取り壊して土地を売る:家を全部取り壊してから土地を売ります。取り壊したあと、売るまでのあいだに土地に建物などを置いてはいけません
- 売ったあとに耐震化・取り壊し(2024年1月1日以後の売却):売った翌年の2月15日までに、家が耐震基準を満たすようになるか、全部が取り壊されれば対象になります
3つ目の売り方ができたことで、古家つきのまま売り、売った翌年2月15日までに取り壊しが終わるといった売り方でも、特例の対象になりうるようになりました。
03いつまでに売ればよいか
期限は2つあり、早いほうに間に合わせる必要があります。
- 相続の開始から3年を経過する日の属する年の12月31日まで
- 特例そのものの期限である2027年12月31日まで(2026年10月時点の法令)
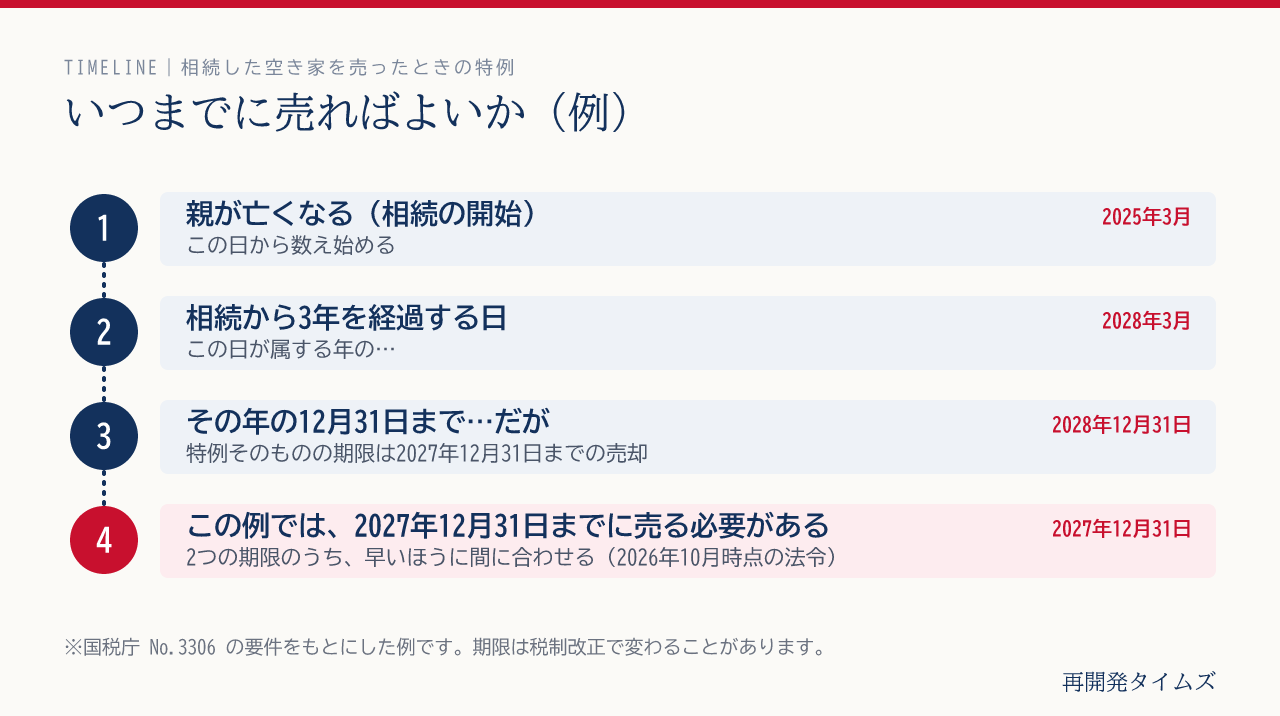
特例の期限が今後どうなるかはわかりません。相続から時間がたつほど期限が迫るので、空き家をどうするかは早めに家族で話し合っておくのがおすすめです。
04手続き(確定申告)
この特例を受けるには確定申告が必要です。国税庁によると、主に次のような書類を添えます。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 登記事項証明書など(相続で取得したこと、1981年5月31日以前の建築であること、区分所有建物登記がないことがわかるもの)
- 家のある市区町村から交付される「被相続人居住用家屋等確認書」
- 家ごと売った場合は、耐震基準適合証明書など
- 売買契約書の写しなど(売った金額が1億円以下であることがわかるもの)
「被相続人居住用家屋等確認書」は、市区町村に申請して交付を受けます。必要な書類や日数は市区町村によってちがうので、売る前に役所の担当窓口に確かめておくと安心です。
05編集部から
親が住んでいた家は思い出も多く、すぐには手放す決心がつかないこともあるはずです。
ただ、この特例には「相続から3年」「2027年末まで」という期限があり、そのあいだに貸したり住んだりすると使えなくなります。どうするか迷っている段階でも、まずは国税庁のページで要件を読み、税務署や税理士に相談しておくことをおすすめします。
売却の流れや不動産会社との契約についてはマンション・家を売るときの流れと「媒介契約」3つの種類を、自分が住んでいた家を売る場合の特例はマイホームを売ったときの3,000万円特別控除をご覧ください。
この記事は、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、2026年10月24日に内容を確認して作成しました。税制は改正されることがあります。実際の申告は、税務署や税理士に確認してください。
親の家を相続したときの全体の流れ(相続登記・売るまでの手順)は、関西 家族のバトンの相続した実家を売るには?にもまとめています。
出典・参考資料
- 国税庁 タックスアンサー「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.3302 マイホームを売ったときの特例」(令和8年4月1日現在法令等)
- 国税庁「税についての相談窓口」
上記の資料は2026年10月24日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。