マンションの相続税評価は2024年から変わった|「区分所有補正率」で市場価格の6割を目安に。計算式(築年数・総階数・所在階・敷地持分)と国税庁の計算例
結論
2024年(令和6年)1月1日以後に相続や贈与で取得した分譲マンションは、国税庁の新しいルールで評価します。これまでの評価額に「区分所有補正率」をかけるしくみで、築年数・総階数・所在階・敷地持分の4つから「評価乖離率」を出し、評価が市場価格の6割に満たない場合などに補正します。国税庁のタックスアンサー(令和8年4月1日現在法令等)の計算例で整理しました。
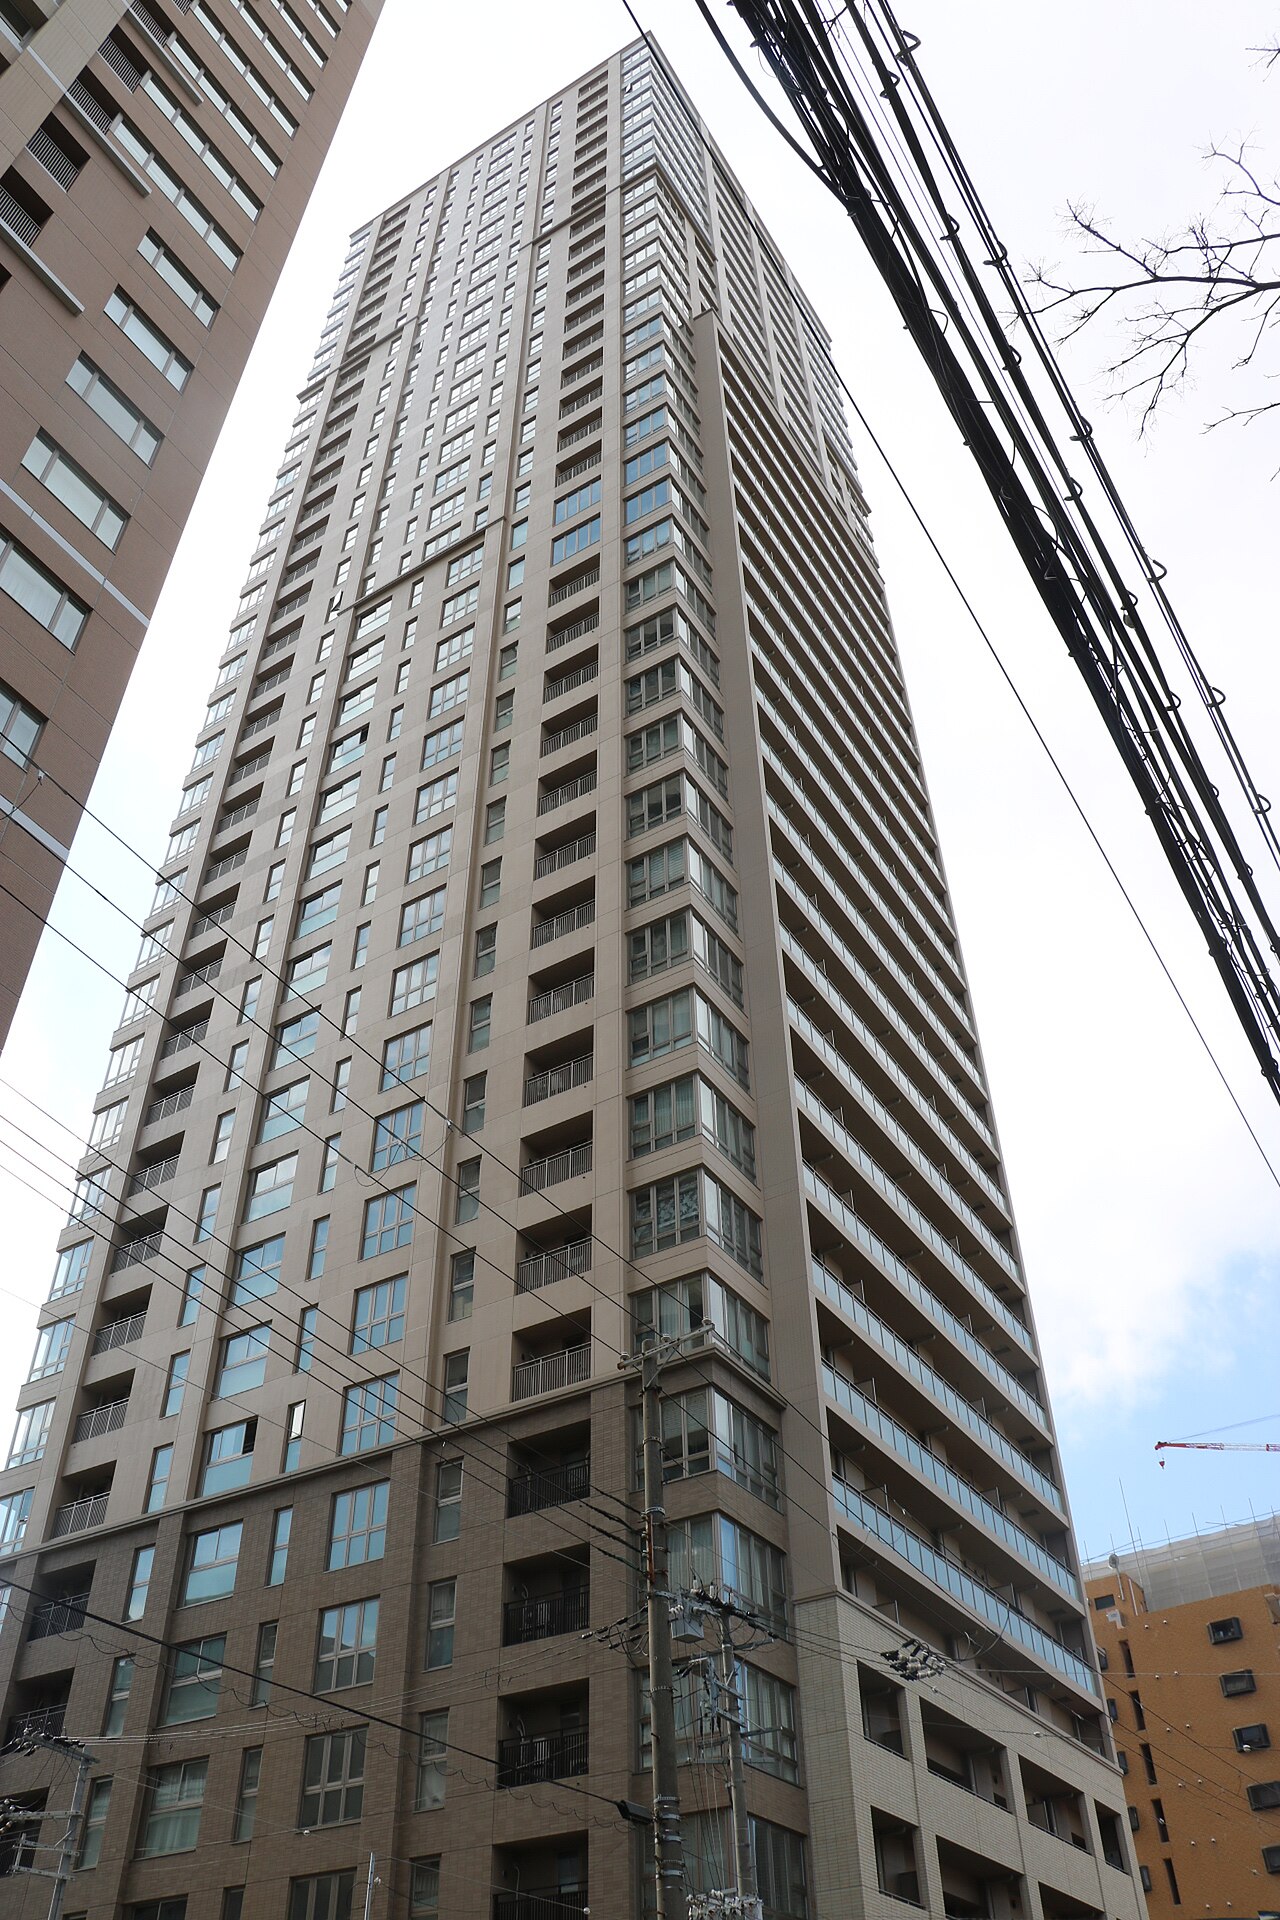
「タワーマンションは相続税の評価が低い」と言われてきましたが、2024年(令和6年)1月1日以後に相続・遺贈・贈与で取得した分譲マンションは、国税庁の新しいルールで評価します。
国税庁のタックスアンサー「No.4667 居住用の区分所有財産の評価」(令和8年4月1日現在法令等)をもとに整理しました(出典は記事の最後に載せています)。
※ 実際の評価や申告は、条件によって変わります。税理士や税務署に確認してください。
01何が変わった?
- 建物:家屋の固定資産税評価額 × 1.0 × 区分所有補正率
- 土地:敷地全体の価額(路線価など)× 敷地権の割合 × 区分所有補正率
02区分所有補正率の出し方
① 評価乖離率を出す
| 記号 | 内容 | 計算 |
|---|---|---|
| A | 築年数 | 築年数 × △0.033 |
| B | 総階数指数 | 総階数 ÷ 33(1が上限)× 0.239 |
| C | 所在階 | 所在階 × 0.018 |
| D | 敷地持分狭小度 | (敷地利用権の面積 ÷ 専有部分の面積)× △1.195 |
新しく、高い建物の、高い階で、敷地の持分が小さい部屋ほど、評価乖離率が大きくなります。
② 評価水準で場合分け
評価水準 = 1 ÷ 評価乖離率
| 評価水準 | 区分所有補正率 |
|---|---|
| 0.6未満 | 評価乖離率 × 0.6 |
| 0.6以上1以下 | 補正しない(これまでの評価のまま) |
| 1超 | 評価乖離率 |
つまり、これまでの評価が市場価格の6割に満たないと見込まれる場合に、6割の水準まで引き上げるしくみです。
03国税庁の計算例
築27年、地上11階建ての3階、専有面積60㎡、敷地利用権の面積21㎡、固定資産税評価額400万円、敷地利用権の価額(これまでの評価)1,050万円
| 指数 | 計算 | 値 |
|---|---|---|
| A(築年数) | 27 × △0.033 | △0.891 |
| B(総階数) | 11 ÷ 33 × 0.239 | 0.079 |
| C(所在階) | 3 × 0.018 | 0.054 |
| D(敷地持分) | 21 ÷ 60 × △1.195 | △0.419 |
| 評価乖離率 | 上の合計 + 3.220 | 2.043 |
評価水準は 1 ÷ 2.043 ≒ 0.4895(0.6未満)なので、区分所有補正率 = 2.043 × 0.6 = 1.2258
| これまで | 新しいルール | |
|---|---|---|
| 建物(区分所有権) | 400万円 | 400万円 × 1.2258 = 490万3,200円 |
| 土地(敷地利用権) | 1,050万円 | 1,050万円 × 1.2258 = 1,287万900円 |
| 合計 | 1,450万円 | 1,777万4,100円 |
この例では、評価額が約1.23倍になります。
04新しいルールを使わないもの
国税庁によると、次の場合は新しいルールを使わず、これまでの方法で評価します。
- 主に住まいとして使えない専有部分(事業用のテナントなど)
- 区分建物の登記がされていないもの(1棟まるごと所有の賃貸マンションなど)
- 地階を除く総階数が2階以下のもの
- 専有部分が3つ以下で、すべて区分所有者や親族が住んでいるもの(二世帯住宅など)
- たな卸商品などにあたるもの
05特例との関係
国税庁によると、貸している場合の評価(貸家・貸家建付地)や、小規模宅地等の特例は、新しいルールで計算した価額をもとに考えます。定期借地権付きの分譲マンションの借地権なども同じです(定期借地権マンションとは)。
相続税がかかるかどうかの目安や計算の流れは、関西 家族のバトンの相続税の計算方法をご覧ください。
06まとめ
- 2024年1月1日以後の相続・贈与から、分譲マンションは「区分所有補正率」をかけて評価する
- 築年数・総階数・所在階・敷地持分から評価乖離率を出し、評価が市場価格の6割に満たない場合などに補正する
- 総階数2階以下や二世帯住宅などは対象外
- 評価や申告は税理士や税務署に確認を
07あわせて読みたい
出典・参考資料
- 国税庁 タックスアンサー「No.4667 居住用の区分所有財産の評価」(令和8年4月1日現在法令等)
- 国税庁「居住用の区分所有財産の評価について(法令解釈通達)」
- 国税庁「居住用の区分所有財産の評価に関するQ&A」(令和6年5月)
上記の資料は2026年11月7日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。