旧耐震と新耐震のちがい|「1981年」が分かれ目。住宅ローン控除・不動産取得税・空き家特例での扱いと、耐震改修の所得税控除(国土交通省・国税庁)
結論
1981年(昭和56年)以前に建てられた建物は、建築基準法の耐震基準が強化される前の「旧耐震基準」で建てられたものです。国土交通省は耐震診断と耐震改修を呼びかけていて、中古住宅の住宅ローン控除や不動産取得税、相続した空き家の特例などでも、築年数の線引きとして使われています。制度ごとのちがいと、耐震改修をしたときの所得税の控除を図解でまとめました。
中古の家やマンションを探していると、「旧耐震」「新耐震」という言葉を目にします。分かれ目になるのは1981年(昭和56年)です。
国土交通省は、昭和56年以前に建築された建物は、建築基準法の耐震基準が強化される前の、いわゆる「旧耐震基準」で建てられていて、耐震性が不十分なものが多く存在するとして、まず耐震診断をし、必要なら耐震改修や建替えを検討するよう呼びかけています。
この記事では、旧耐震・新耐震が住まいの売り買いでどう関わるのかを、国土交通省と国税庁、大阪府の情報をもとにまとめます。
01国は「耐震性が不十分な住宅をおおむね解消」が目標
国土交通省は、阪神・淡路大震災や熊本地震、能登半島地震などの大地震をふまえ、南海トラフ地震や中部圏・近畿圏直下地震などの切迫性が指摘されていることから、住宅の耐震化を進めています。目標は「2035年(令和17年)までに耐震性が不十分な住宅をおおむね解消する」ことです。
耐震診断や耐震改修には費用がかかりますが、国と地方公共団体が協力して支援制度を設けています。お住まいの市町村の補助制度も確かめてみましょう。
02制度ごとの「築年数の線引き」
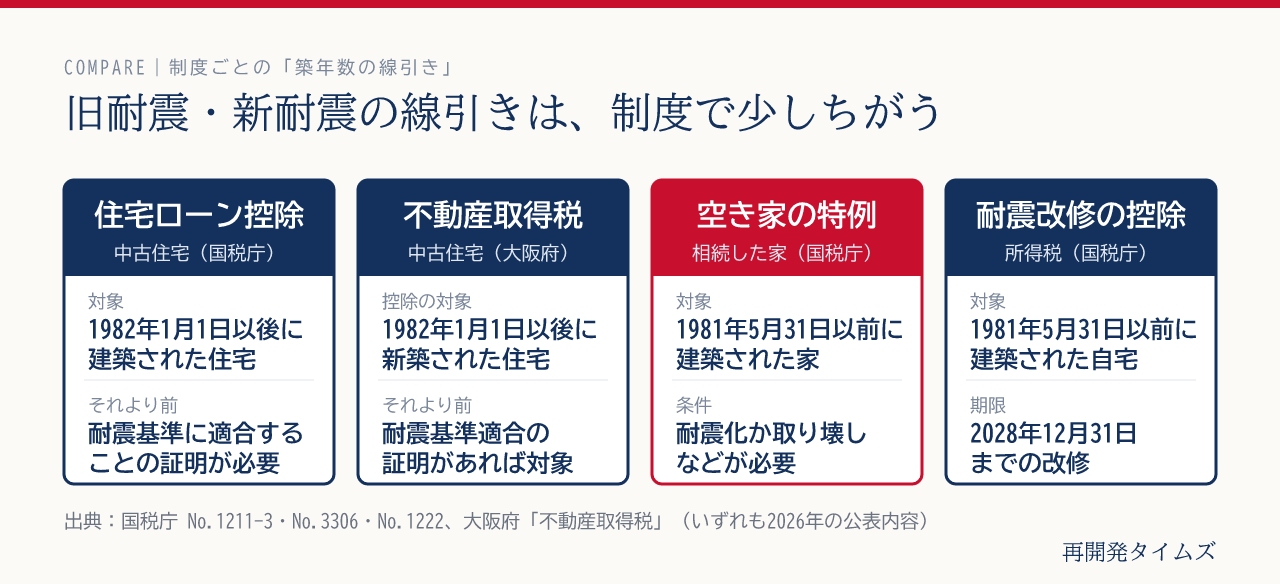
税金などの制度では、旧耐震か新耐震かを、建築された日付で分けていることが多くあります。ただし、制度によって日付の決め方が少しちがいます。
| 制度 | 築年数の扱い |
|---|---|
| 住宅ローン控除(中古住宅) | 1982年(昭和57年)1月1日以後に建築されたもの。それより前は、耐震基準に適合することの証明などが必要 |
| 不動産取得税の控除(大阪府・中古住宅) | 1982年1月1日以後に新築されたもの。それより前でも、耐震基準適合の証明があれば対象 |
| 相続した空き家の3,000万円特別控除 | 1981年(昭和56年)5月31日以前に建築された家が対象。売るときに耐震化か取り壊しなどが必要 |
| 住宅耐震改修特別控除(所得税) | 1981年5月31日以前に建築された自宅が対象 |
中古住宅を買うときは、登記簿の建築日付を確かめ、どの制度で何が必要になるかを不動産会社に確認しておきましょう。それぞれの制度は住宅ローン控除2026年の借入限度額、家・マンションを買うときにかかる税金、相続した実家(空き家)を売ったときの3,000万円特別控除でくわしく紹介しています。
03耐震改修をすると、所得税が控除される
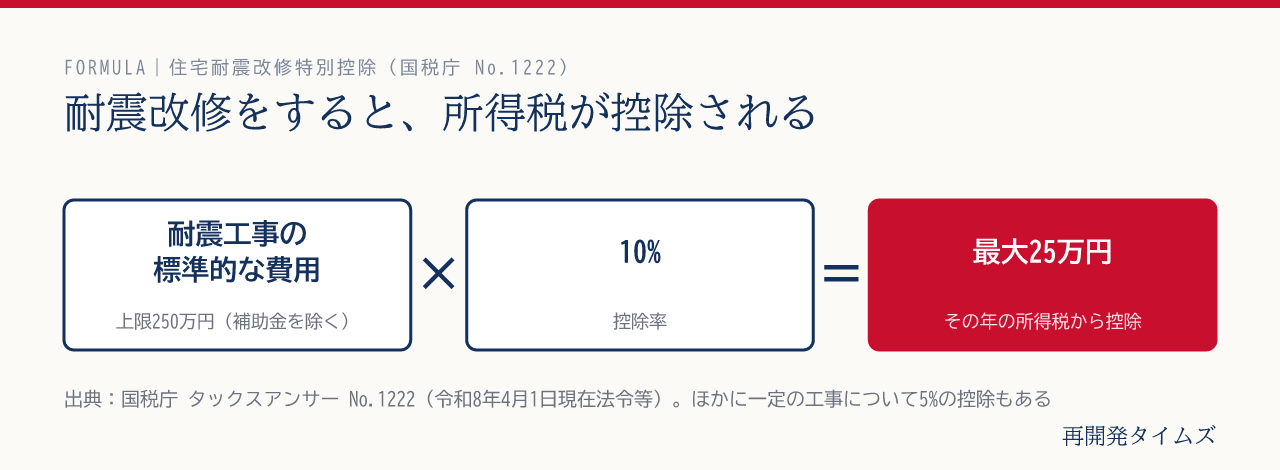
1981年5月31日以前に建築された自宅について、2028年(令和10年)12月31日までに耐震改修をして、現行の耐震基準に適合させた場合は、住宅耐震改修特別控除で所得税が控除されます(国税庁 No.1222)。
| 項目 | 内容 |
|---|---|
| 対象の家 | 1981年5月31日以前に建築された、自分が住む家 |
| 期間 | 2014年4月1日〜2028年12月31日の耐震改修 |
| 控除額の基本 | 耐震工事の標準的な費用(上限250万円、補助金を除く)×10% |
| 証明書 | 建築士などが発行する「増改築等工事証明書」など |
一定の条件で、ほかの工事とあわせて5%の控除が加わる場合もあります。くわしい計算や要件は国税庁のページで確かめ、税務署や税理士に相談してください。
04編集部から
関西は、1995年の阪神・淡路大震災を経験した地域です。旧耐震の建物でも、耐震診断を受け、必要な改修をしている建物もあります。
中古住宅を選ぶときは、「何年に建ったか」だけでなく、「耐震診断や改修をしているか」も確かめることをおすすめします。マンションの場合は、管理組合の資料(耐震診断の有無、大規模修繕の記録)を見ておきましょう。
この記事は、国土交通省「住宅・建築物の耐震化について」、国税庁のタックスアンサー、大阪府の公式ページをもとに、2026年10月25日に内容を確認して作成しました。税金の扱いは、税務署や税理士に確認してください。
出典・参考資料
- 国土交通省「住宅・建築物の耐震化について」
- 国税庁 タックスアンサー「No.1222 耐震改修工事をした場合(住宅耐震改修特別控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合」
- 国税庁 タックスアンサー「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
- 大阪府「不動産取得税」
上記の資料は2026年10月25日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。