親からの住宅資金の贈与は1,000万円まで非課税|省エネ等住宅は1,000万円、それ以外は500万円。2026年12月31日までの贈与が対象、非課税でも申告が必要(国税庁の情報で確認)
結論
父母や祖父母から、家を買うためのお金をもらったときは、「住宅取得等資金の贈与税の非課税」を使うと、省エネ等住宅なら1,000万円、それ以外の住宅なら500万円まで贈与税がかかりません。対象は2026年12月31日までの贈与です。受ける人の年齢・所得、住宅の床面積、住み始める期限、非課税でも申告が必要なことを、国税庁のタックスアンサー(令和8年4月1日現在法令等)で図解します。
家を買うとき、親や祖父母から資金の援助を受けることがあります。ふつう、1年間にもらった財産が110万円を超えると贈与税がかかりますが、住宅を買うための資金なら、大きな非課税の特例があります。
この記事では、国税庁のタックスアンサー「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」(令和8年4月1日現在法令等)をもとに、しくみと注意点をまとめます。
※ 特例が使えるかは、契約の時期や住宅の内容、家族の状況で変わります。実際の判断は、税理士や税務署に確認してください。
01非課税になる金額
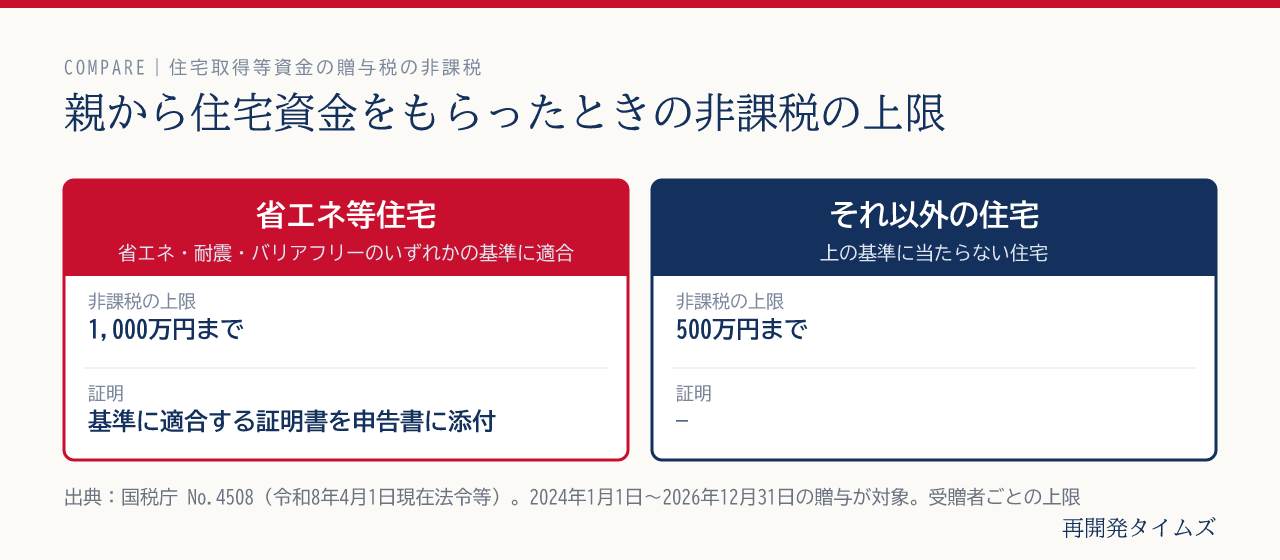
国税庁によると、2024年(令和6年)1月1日から2026年(令和8年)12月31日までの間に、父母や祖父母などの直系尊属から、自分が住む家の新築・取得・増改築のためのお金をもらった場合、受け取った人ごとに次の金額まで贈与税がかかりません。
| 住宅の種類 | 非課税の上限 |
|---|---|
| 省エネ等住宅 | 1,000万円 |
| それ以外の住宅 | 500万円 |
省エネ等住宅とは、省エネルギー性能、耐震性能、バリアフリー性能のいずれかの基準に適合する住宅です。その証明書類を、贈与税の申告書に添付する必要があります。
過去にこの特例で非課税になった金額がある場合は、その分を引いた残りが上限になります(一定の場合を除く)。
02主な要件
もらう人の要件
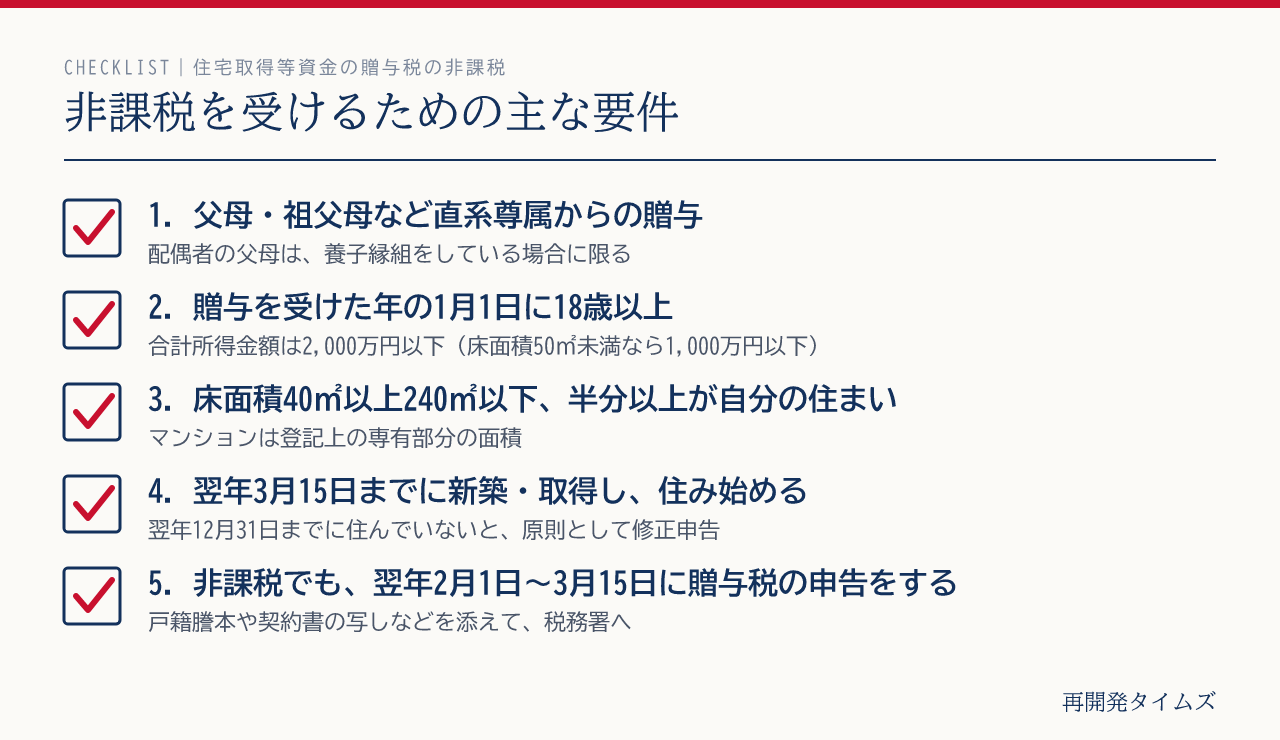
- 贈与した人の直系卑属(子や孫)であること。配偶者の父母は、養子縁組をしている場合に限ります
- 贈与を受けた年の1月1日時点で18歳以上
- 贈与を受けた年の合計所得金額が2,000万円以下(床面積が40㎡以上50㎡未満の住宅は1,000万円以下)
- 平成21年分から令和5年分までの贈与税の申告で、この非課税を受けたことがないこと(一定の場合を除く)
住宅の要件
- 登記上の床面積が40㎡以上240㎡以下で、その半分以上を自分が住むために使うこと(マンションは専有部分の床面積)
- 中古住宅は、昭和57年(1982年)1月1日以後に建てられたもの、または耐震基準に適合することの証明があるものなど
- 増改築は、工事費用が100万円以上などの要件があります
期限の要件
- 贈与を受けた年の翌年3月15日までに、もらったお金の全額を使って住宅の新築や取得をすること
- 翌年3月15日までに住み始めること(または、そのあと遅れずに住むことが確実と見込まれること)
- 翌年12月31日までに住んでいない場合は、原則として特例は使えず、修正申告が必要です
03非課税でも、申告が必要
いちばん注意したいのが申告です。この特例を使うには、贈与税がゼロになる場合でも、贈与を受けた年の翌年2月1日から3月15日までに、特例を使うことを書いた贈与税の申告書を、戸籍謄本や売買契約書の写しなどと一緒に税務署へ出す必要があります。
| よくある勘違い | 実際 |
|---|---|
| 非課税だから申告はいらない | 申告しないと特例を使えない |
| いつのお金でもよい | 2024年1月1日〜2026年12月31日の贈与が対象 |
| 買ったあとにもらってもよい | 翌年3月15日までに、もらったお金で新築・取得する |
04家を買うときのお金の計画とあわせて
親からの援助で頭金を増やすと、住宅ローンの借入額が変わり、住宅ローン控除の額にも関係します。住宅ローン控除2026年の借入限度額、家・マンションを買うときにかかる税金もあわせてご覧ください。省エネ性能の見方は省エネ性能ラベルの見方にまとめています。
05編集部から
この特例は、2026年12月31日までの贈与が対象です。2027年以降の扱いは、今後の税制改正の情報を確認してください。
親からの援助を考えているときは、「いつお金を受け取るか」「いつ契約・引渡しになるか」「いつ住み始めるか」の3つの日付を、早めに整理しておくのがおすすめです。とくに新築マンションは、契約から引渡しまで長くかかることがあるので、期限の要件に合うかを、契約前に税理士や税務署に確認しておくと安心です。
出典・参考資料
- 国税庁 タックスアンサー「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)
上記の資料は2026年10月28日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。