住宅ローンの「団信」とは|フラット35の新機構団信・ペア連生・3大疾病付のちがい、金利の上乗せ、加入しない場合(住宅金融支援機構の情報で確認)
結論
団信(団体信用生命保険)は、住宅ローンを借りた人に万一のことがあったとき、保険金でローンの残りが返済されるしくみです。フラット35の団信には、基本の新機構団信、夫婦で入るペア連生団信、3大疾病・介護も保障する新3大疾病付機構団信があり、金利の上乗せや申込める年齢がちがいます。住宅金融支援機構の公表資料をもとに、図解でまとめました。
住宅ローンは、30年や35年といった長い期間をかけて返していきます。そのあいだに、借りた人が亡くなったり、重い障害を負ったりしたら、残りのローンはどうなるのでしょうか。
そうしたときに備えるのが、団信(団体信用生命保険)です。この記事では、全期間固定金利の住宅ローン「フラット35」の団信を例に、住宅金融支援機構の公表資料をもとに、しくみと選び方のポイントをまとめます。
民間の金融機関の住宅ローンでは、団信の種類や費用、加入の条件が金融機関ごとにちがいます。借りる金融機関で必ず確かめてください。
01団信のしくみ
住宅金融支援機構の資料によると、フラット35の団信は、加入した人に死亡などの万一のことがあったとき、生命保険会社から支払われる保険金でフラット35の残りの債務が返済され、以後の返済が不要になるしくみです。機構は、家族に返済の負担を残さずにマイホームを残すための備え、と説明しています。
保険金が支払われるのは、プランごとに決められた状態に当てはまったときです。新機構団信では、次のときが対象です。
- 死亡したとき
- 身体障害者福祉法の1級または2級の障害に当てはまり、身体障害者手帳の交付を受けたとき
02フラット35の団信、3つのプラン
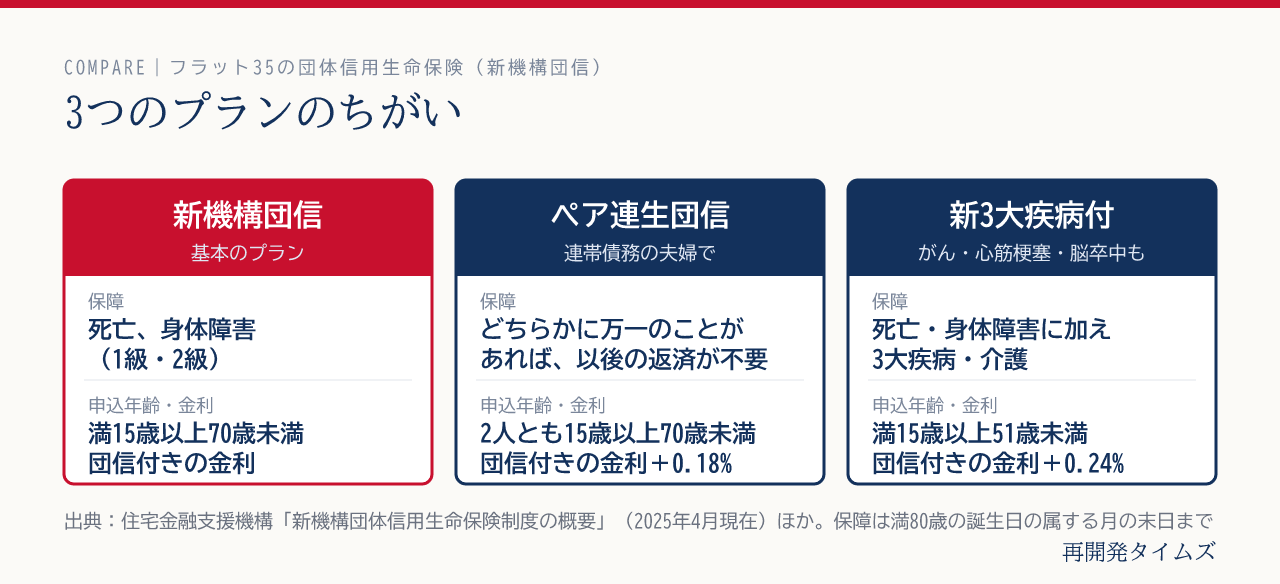
| プラン | 保障 | 申込める年齢 | 金利 |
|---|---|---|---|
| 新機構団信 | 死亡、身体障害(1級・2級) | 告知日に満15歳以上満70歳未満 | 団信付きの金利 |
| ペア連生団信(デュエット) | 新機構団信と同じ。連帯債務の夫婦のどちらかに万一のことがあれば、持ち分や返済割合にかかわらず以後の返済が不要 | 夫婦2人とも満15歳以上満70歳未満 | 団信付きの金利+年0.18% |
| 新3大疾病付機構団信 | 死亡・身体障害に加え、3大疾病(がん・急性心筋梗塞・脳卒中)で一定の要件に当てはまったとき、介護(要介護2以上など) | 満15歳以上満51歳未満 | 団信付きの金利+年0.24% |
保障期間は、どのプランも満80歳の誕生日の属する月の末日までです。新3大疾病付機構団信の3大疾病・介護の保障は満75歳までで、その後は新機構団信の保障になります。
注意したい点もあります。
- 新3大疾病付機構団信では、ペア連生団信は使えない
- 過去にがんと診断されたことがある人は、新3大疾病付機構団信に加入できない
- ペア連生団信は連帯債務の夫婦(内縁・婚約・同性パートナーの関係を含む)向けのプラン
3大疾病の保険金が支払われる具体的な条件は、機構の「団体信用生命保険の契約概要(詳細版)」で確かめてください。
03毎月の返済額はどれくらい変わる?
住宅金融支援機構の資料では、借入額3,000万円、35年、元利均等返済、ボーナス返済なし、団信付き金利 年1.80%の場合の、毎月の返済額の例が示されています。
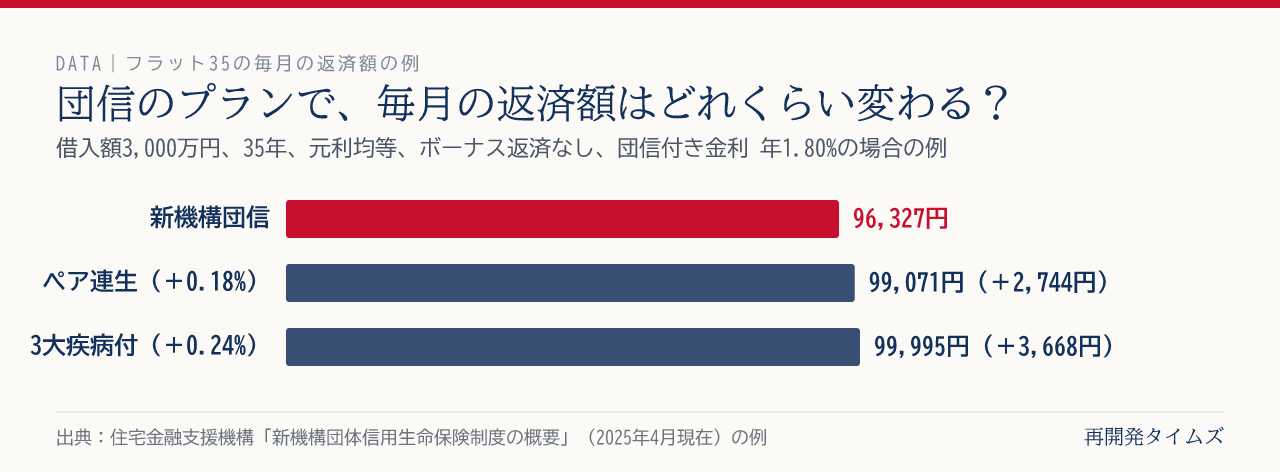
| プラン | 毎月の返済額(例) |
|---|---|
| 新機構団信 | 96,327円 |
| ペア連生団信 | 99,071円(+2,744円) |
| 新3大疾病付機構団信 | 99,995円(+3,668円) |
金利の上乗せは0.18%や0.24%ですが、この例の差額を35年(420回)分、単純に合計すると、ペア連生団信は約115万円、新3大疾病付機構団信は約154万円になります。保障の広さと、毎月の負担の両方を見て選ぶことが大切です。なお、2026年10月のフラット35の金利は住宅ローンの金利タイプとフラット35にまとめています。
04団信に入らなくても、フラット35は使える
機構の資料によると、健康上の理由その他の事情で団信に加入しない場合も、フラット35は利用できます。その場合の借入金利は、団信付きの金利から年0.2%低くなります(2026年10月の金利の案内より)。
ただし、団信に入らなければ、万一のことがあってもローンの返済は残ります。ほかの生命保険などでの備えも含めて、家族とよく話し合って決めましょう。
05申し込む前に確かめておきたいこと
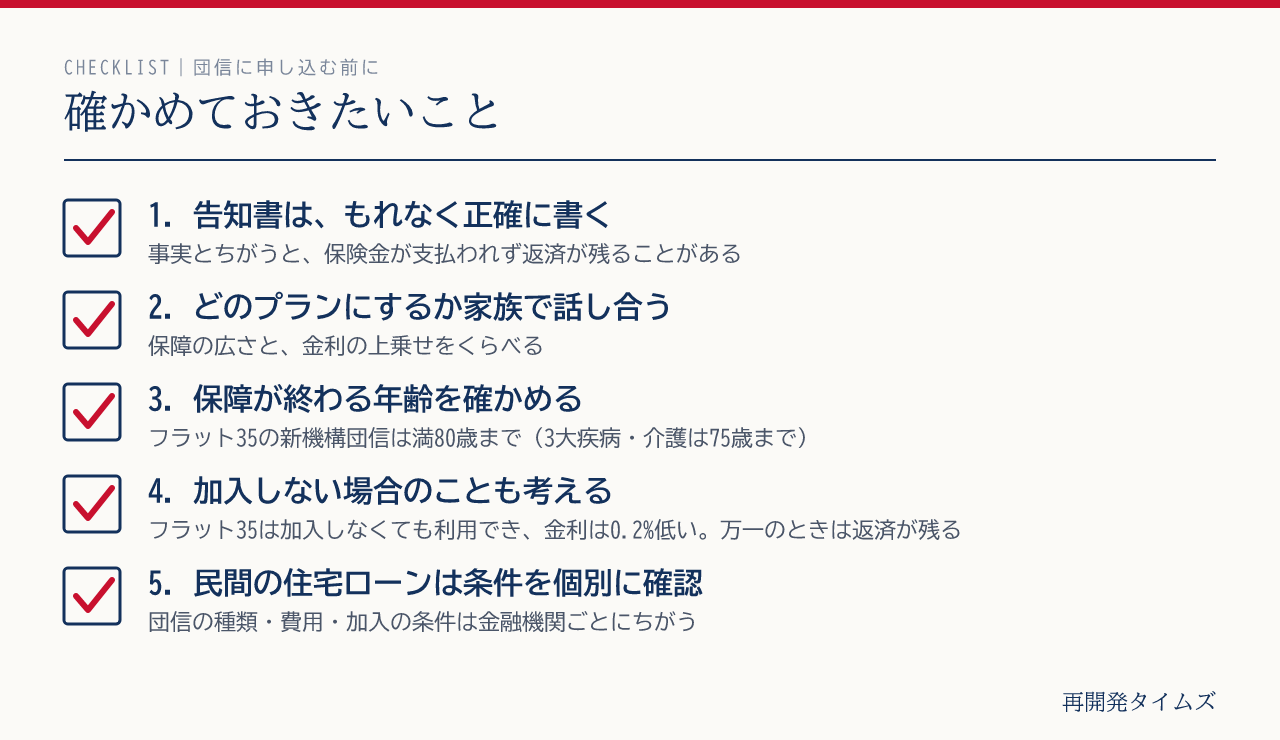
- 告知書はもれなく正確に:機構は、告知の内容と事実がちがっていた場合、保険金が支払われず、債務が返済されないことがあるとしています。記入する日の健康状態を、本人が正確に書きましょう
- 申込みのタイミング:フラット35の団信は、借入れの申込みと同時に申し込みます。金融機関によっては、事前審査と同時に申し込めることもあります
- 持病がある場合も相談を:機構のよくある質問では、身体障害者手帳を持っている人や、健康状態に不安がある人も、加入できる場合があるとしています
- 金利は保障が終わっても変わらない:80歳になって保障が終わったときや、75歳で3大疾病・介護保障がなくなったときも、借入金利は契約時のまま変わりません
06編集部から
団信は、住宅ローンの申込みと同時に選ぶものです。どのプランにするかで、毎月の返済額も、万一のときの保障も変わります。
とくに共働きで夫婦がそれぞれ返済に関わる場合は、ペア連生団信のような選択肢もあります。物件選びと同じくらい、「万一のとき、家族に何が残るか」を考えて選びたいところです。住宅ローン全体の選び方は住宅ローンの選び方、税金の控除は住宅ローン控除2026年の借入限度額をご覧ください。
この記事は、住宅金融支援機構の「新機構団体信用生命保険制度の概要」(2025年4月現在)、「2026年10月の借入金利」などをもとに、2026年10月25日に内容を確認して作成しました。保険の内容や手続きは、借りる金融機関や住宅金融支援機構で確認してください。
出典・参考資料
- 住宅金融支援機構「新機構団体信用生命保険制度の概要」(2025年4月現在)
- 住宅金融支援機構「新3大疾病付機構団信の加入要件・保障内容」
- 住宅金融支援機構「ご加入の手続・ご注意点」(新機構団信)
- 住宅金融支援機構「2026年10月の借入金利」(【フラット35】)
上記の資料は2026年10月25日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。