年収からいくら借りられる?フラット35の「総返済負担率」|年収400万円未満は30%・400万円以上は35%以下、ほかのローンも合計、年収別の計算例(住宅金融支援機構の情報で確認)
結論
フラット35を申し込むには、年収に占める年間の返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下である必要があります。自動車ローンやカードローンなどの返済も合計されます。住宅金融支援機構の利用条件(2026年4月1日現在)をもとに、年収別の返済額の上限と、2026年10月の最頻金利で計算した借入額の目安を図解でまとめました。
家を買うとき、多くの人が気になるのが「自分の年収で、いくら借りられるのか」です。
全期間固定金利の住宅ローン「フラット35」には、年収に対する返済の割合の基準があります。この記事では、住宅金融支援機構の「【フラット35】ご利用条件」(2026年4月1日現在)をもとに、しくみと計算例をまとめます。
実際に借りられる額は、審査の結果や金融機関によって変わります。借りられる額と、無理なく返せる額は別のものです。
01総返済負担率の基準
総返済負担率は、年収に占める年間の合計返済額の割合です。フラット35では、次の基準を満たす必要があります。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
年収は、原則として申し込む年の前年の収入です。給与だけの人は給与収入の金額、それ以外の人は所得金額の合計で考えます。収入を合算できる場合もあります。
02ほかのローンの返済も合計される
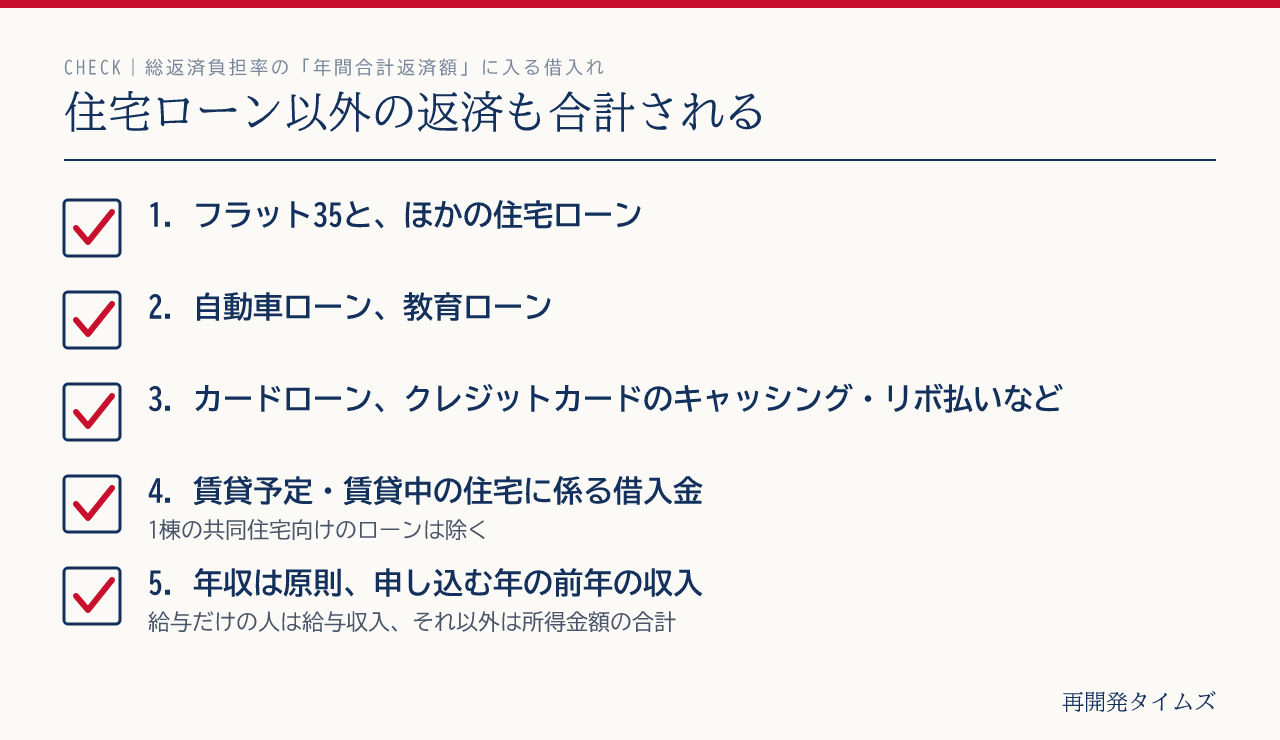
「年間合計返済額」には、フラット35だけでなく、次のような借入れの返済も入ります。
- ほかの住宅ローン
- 自動車ローン、教育ローン
- カードローン、クレジットカードのキャッシングやリボ払いなど
- 賃貸予定・賃貸中の住宅に係る借入金(1棟の共同住宅向けのローンは除く)
車のローンが残っていると、その分だけ住宅ローンに回せる返済額が少なくなります。
03年収別の計算例
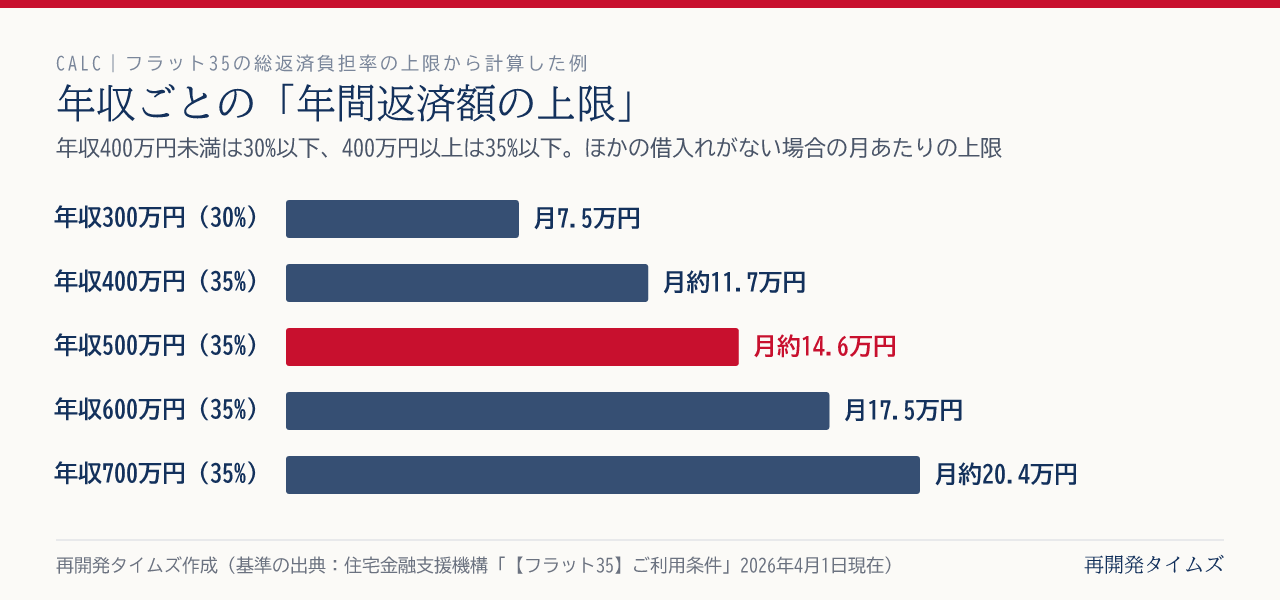
基準の割合から、ほかの借入れがない場合の年間返済額の上限を計算すると、次のようになります。
| 年収 | 基準 | 年間返済額の上限 | 月あたり | 借入額の目安(金利年3.83%・35年・元利均等で単純計算) |
|---|---|---|---|---|
| 300万円 | 30% | 90万円 | 7.5万円 | 約1,730万円 |
| 400万円 | 35% | 140万円 | 約11.7万円 | 約2,700万円 |
| 500万円 | 35% | 175万円 | 約14.6万円 | 約3,370万円 |
| 600万円 | 35% | 210万円 | 17.5万円 | 約4,040万円 |
| 700万円 | 35% | 245万円 | 約20.4万円 | 約4,720万円 |
借入額の目安は、2026年10月のフラット35の最頻金利(返済期間21〜35年、融資率9割以下、新機構団信付き)の年3.83%で、ボーナス返済なしとして、当サイトが単純に計算したものです。金利は毎月見直され、借入金利は申込時ではなく資金を受け取るときの金利になります。
04そのほかの主な利用条件
| 項目 | 内容 |
|---|---|
| 申し込める人 | 申込時に満70歳未満(親子リレー返済を使う場合は70歳以上も可)など |
| 借入額 | 100万円以上1億2,000万円以下(1万円単位)。建設費・購入価額以内 |
| 借入期間 | 15年以上(60歳以上は10年以上)。「80歳 − 申込時の年齢」と35年のうち短いほうが上限 |
| 住宅の床面積 | 一戸建てなどは50㎡以上、マンションなどは30㎡以上 |
| 技術基準 | 住宅金融支援機構が定めた技術基準に適合していること |
05「借りられる額」と「返せる額」
総返済負担率35%は、あくまで申し込める上限です。実際には、税金や社会保険料、教育費、マンションなら管理費・修繕積立金もかかります。
06編集部から
フラット35の基準は、年収と返済額の割合というシンプルなしくみです。一方で、車のローンやカードのリボ払いも合計されるので、家を探し始める前に、今ある借入れを整理しておくことが大切です。金利のタイプは住宅ローンの金利タイプとフラット35、団信は住宅ローンの「団信」とは、住宅ローン全体の選び方は住宅ローンの選び方にまとめています。
この記事は、住宅金融支援機構「【フラット35】ご利用条件」(2026年4月1日現在)と「2026年10月の借入金利」をもとに、2026年10月26日に内容を確認して作成しました。借入額の目安は当サイトの単純計算です。
出典・参考資料
上記の資料は2026年10月26日時点で確認しています。計画の内容や時期は変更されることがあります。最新の情報は各公式発表をご確認ください。